Metodo di Newton
Parte 4 · Derivate · Capitolo 10 · dalle dispense di Fabio Furini · PDF del capitolo
1. Metodo di Newton
-
Supponiamo di voler risolvere l'equazione
\[ f(x) = 0 \]che equivale a cercare le intersezioni del grafico di \(f\) con l'asse \(x\) o gli zeri della funzione. Supponiamo inoltre: i) che la soluzione \(x = c\) esista sia unica e si trovi all'interno dell'intervallo \([a, b]\); ii) che la funzione sia derivabile in \([a,b]\); iii) che \(f'(x)\le 0\) (funzione decrescente) e che \(f''(x)\ge 0\) (funzione convessa) per ogni \(x \in [a,b]\).
-
Partiamo allora da \(x_0 = a\) e linearizziamo l'equazione \(f(x) = 0\) sostituendo a \(f\) la retta tangente al suo grafico nel punto \(\big(x_0, f(x_0)\big)\). Tale retta ha equazione:
\[ y = f(x_0) + f'(x_0) (x - x_0) \]Invece di risolvere \(f(x) = 0\), risolviamo:
\[ f(x_0) + f'(x_0) (x - x_0) =0 \]chiamando la soluzione \(x_1\) otteniamo:
\[ x_1 = x_0 - \frac{f(x_0)}{f'(x_0)}, {\rm ~~~~la~prima~approssimazione~di~~} c \]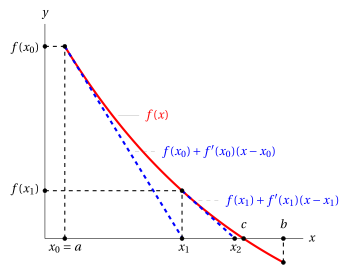
-
Partiamo ora da \(x_1\) e linearizziamo come prima con la retta tangente nel nuovo punto \(\big(x_1, f(x_1)\big)\). Tale retta ha equazione:
\[ y = f(x_1) + f'(x_1) (x - x_1) \]Come prima risolviamo:
\[ f(x_1) + f'(x_1) (x - x_1) =0 \]ottenendo
\[ x_2 = x_1 - \frac{f(x_1)}{f'(x_1)}, {\rm ~~~~la~seconda~approssimazione~di~~} c \]Proseguendo con \(x_2\) come con \(x_1\) e continuando si ottiene la seguente successione definita per ricorrenza:
\[ x_0 =a, \qquad x_{n+1} = x_n - \frac{f(x_n)}{f'(x_n)} {\rm ~~con~~} n \in \N \]In questo modo, il termine \(x_n\) può essere costruito a partire da \(x_0\) con \(n\) iterazioni del medesimo algoritmo. Il metodo, perciò, si presta molto bene al calcolo automatico.
-
L'idea principale di questo metodo, chiamato metodo di Newton è quindi quella di costruire una successione che, sotto determinate ipotesi, converge a \(c\).
Teorema 1: del metodo di Newton
Sia \(f:[a,b]\rr \R\) derivabile due volte in \([a,b]\), se valgono le seguenti tre ipotesi:
-
\(f(a) \cdot f(b) < 0\)
-
\(f'(x)\) e \(f''(x)\) hanno segno costante in \([a,b]\)
-
\(f(a) \cdot f''(a) > 0\)
Allora esiste uno e un solo punto \(c \in (a, b)\) tale che \(f(c)=0\) e la successione
converge a \(c\) per difetto. Se invece di valere l'ipotesi 3 vale la seguente ipotesi
- \(f(b) \cdot f''(b) > 0\)
allora la successione
converge a \(c\) per eccesso.
-
Notiamo che, sotto le ipotesi 1. e 2. è senz'altro verificata la 3. o la 3'. La funzione \(f''\) ha lo stesso segno in \(a\) e \(b\) per la 2. e la funzione \(f\) ha segni opposti in \(a\) e \(b\) per la 1. Perciò o vale la 3. o vale la 3'.
-
Questo significa che il metodo è applicabile ogni volta che le ipotesi 1. e 2. sono verificate: si tratta solo di scegliere opportunamente se porre \(x_0= a\) oppure \(x_0= b\).
-
La condizione 2, apparentemente restrittiva, sarà in generale soddisfatta pur di scegliere un intervallo \([a, b]\) abbastanza piccolo.
Dimostrazione
Poiché \(f\) è continua in quanto derivabile in \([a , b]\) e vale la 1, per il teorema degli zeri esiste almeno un \(c \in (a, b)\) tale che \(f(c) =0\).
Inoltre, poiché \(f'(x)\) ha segno costante in \((a, b)\), la \(f\) è strettamente monotona, quindi tale punto \(c\) è unico (una funzione strettamente monotona non può annullarsi in due punti distinti).
Questo prova esistenza e unicità del punto \(c\) in cui \(f\) si annulla. Proveremo ora che la successione è monotona. Da questo seguirà che la successione è convergente per il teorema di monotonia delle successioni.
Cominciamo mostrando che se la successione \(x_n\) converge, allora \(x_n \rr c\). Se \(x_n \rr \ell \in [a,b]\), passando al limite nell'uguaglianza
(abbiamo sfruttato il fatto che \(f\) è continua, e anche \(f'\) è continua, in quanto \(f'\) è derivabile, perché esiste per ipotesi \(f''\)). Dall'ultima uguaglianza segue \(f(\ell) =0\), per cui \(\ell =c\) (l'unico punto in cui la funzione si annulla).
Proviamo dunque che \(x_n\) è monotona, sotto le ipotesi 1, 2, 3. Senza perdita di generalità, supponiamo \(f(a) < 0\) e, per la 1, di conseguenza \(f (b) > 0\). Poiché per la 2, \(f' (x)\) ha segno costante in \([a, b]\), dovrà essere \(f' (x) > 0\) in tutto \([a, b]\) (se valesse l'altra disuguaglianza, \(f\) sarebbe decrescente, e non potrebbe essere \(f (a) < 0 < f (b)\)). Poiché \(f (a) <0\) e vale la 3, \(f'' (a) < 0\), dunque, poiché per la 2 \(f'' (x)\) ha segno costante, \(f'' (x) < 0\) in tutto \([a, b]\).
Stiamo quindi dimostrando il caso di funzione monotona crescente e concava. Gli altri casi si dimostrano in maniera analoga. □
Dimostrazione
Consideriamo la funzione:
Abbiamo:
perché \(f''(x) < 0\) in tutto \([a, b]\). Quindi \(g'(x) > 0\) per \(x \in [a, c]\), ossia in \([a, c]\) la funzione \(g\) è strettamente crescente.
Tenendo presenti queste cose, proviamo ora che:
Per \(n = 0\) si ha
perché \(f(a)<0\) e \(f'(a)>0\), quindi \(x_1 > x_0\). Inoltre \(a < c\) (e \(x_0=a\)), e poiché \(g\) è crescente, questo implica:
Quindi abbiamo provato che
Applicando ora la \(g\) alle disuguaglianze precedenti (\(g\) è strettamente crescente in \([a, c]\), e i tre punti stanno in questo intervallo, quindi \(g\) conserva le disuguaglianze), si ha
Applicando ancora la \(g\), troveremo \(x_2 < x_3 < c\), e così via. Perciò la \(\eqref{BBB}\) è vera, e in particolare \(x_n\) è monotona. Questo conclude la dimostrazione. □
Esempio 1: metodo di Newton
Consideriamo la funzione:
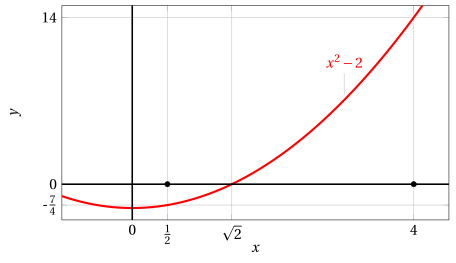
Abbiamo:
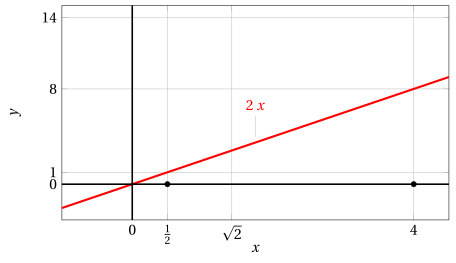
Consideriamo l'intervallo \(\left[\frac{1}{2},4\right]\), abbiamo:
Esempio 2: metodo di Newton
Quindi nell'intervallo \(\left[\frac{1}{2},4\right]\) la funzione \(f(x) = x^2 - 2\) rispetta le ipotesi del teorema.
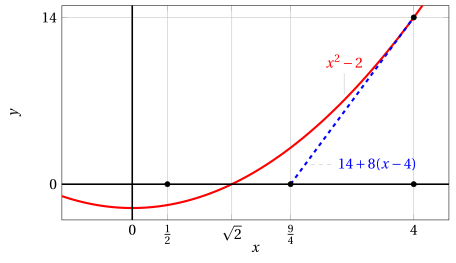
Siamo nel caso di funzione strettamente crescente in \(\left[\frac{1}{2},4\right]\), dato che \(f'(x)>0, \forall x \in \left[\frac{1}{2},4\right]\). E funzione convessa in \(\left[\frac{1}{2},4\right]\), dato che \(f''(x)>0, \forall x \in \left[\frac{1}{2},4\right]\). Gli estremi dell'intervallo scelto sono: \(a=\frac{1}{2}\) e \(b=4\).
Vale l'ipotesi 3', ovvero \(f(4) \cdot f''(4) >0\) e la successione diventa:
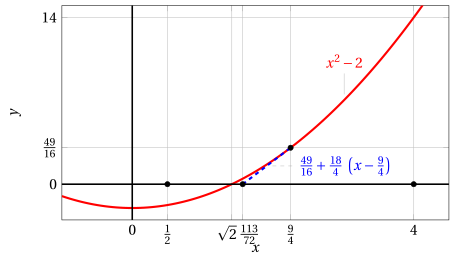
Calcolando i primi valori della successione abbiamo:
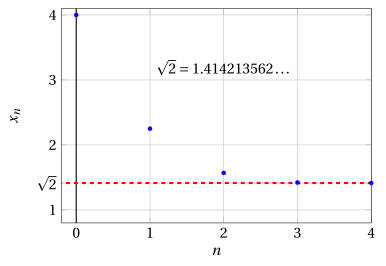
Esempio 3: metodo di Newton
Alla prima iterazione la retta tangente è:
Alla seconda iterazione la retta tangente è:
-
Il metodo di Newton può essere ad esempio utilizzato per calcolare la radice \(k\)-esima di un numero \(c \in \R_+\), cercando gli zeri della seguente funzione:
\[ f(x)= x^k - c {\rm ~~~ovvero~~~} x= \sqrt[k]{c} \]Dato un valore \(b \ge \sqrt[k]{c}\), abbiamo la successione definita per ricorrenza:
\[ x_0 =b, \qquad x_{n+1} = x_n - \frac{x_n^k - c}{k \: x_n^{k-1}} {\rm ~~con~~} n \in \N \]sviluppando otteniamo
\[ x_n - \frac{x_n^k - c}{k \: x_n^{k-1}} = \frac{k \: x_n^k - x_n^k +c}{k \: x_n^{k-1} } = \frac{1}{k} \left((k-1) x_n + \frac{c}{x_n^{k-1}} \right) \]e quindi la successione diventa:
\[ x_0 =b, \qquad x_{n+1} = \frac{1}{k} \left((k-1) x_n + \frac{c}{x_n^{k-1}} \right) {\rm ~~con~~} n \in \N \]Con \(k=2\) otteniamo la successione dell'algoritmo di Erone:
\[ x_0 =b, \qquad x_{n+1} = \frac{1}{2} \left( x_n + \frac{c}{x_n} \right) {\rm ~~con~~} n \in \N \]
Prova tu — il grafico interattivo qui sotto ti fa vedere quello che hai appena letto: muovi i cursori.
2. Stima degli errori del metodo di Newton
-
L' errore assoluto del metodo di Newton è:
\[ \varepsilon_n = |x_n - c| \]dove \(c \in (a,b)\) è lo zero della funzione, ovvero \(f(c)=0\).
Il valore di \(c\) è ignoto quindi ci serve un modo per analizzare i valori degli errori assoluti che sia indipendente da \(c\). Vogliamo inoltre capire con che “velocità” decresca l'errore comparando gli errori di due iterazioni consecutive, ovvero vogliamo determinare la “velocità di convergenza” dell'algoritmo.
-
Usando il teorema della formula di Taylor con resto secondo Lagrange possiamo scrivere:
\[ f(x) = f(x_n) + f'(x_n)\: (x-x_n) + \frac{1}{2} \; f''(\mu)\: (x-x_n)^2 \]per un qualche \(\mu\) tra \(x_n\) e \(x\). In particolare, scegliendo \(x= c\) abbiamo:
\[\begin{equation} \label{AA} 0 = f(c) = f(x_n) + f'(x_n)\: (c-x_n) + \frac{1}{2} \; f''(\mu)\: (c-x_n)^2 \end{equation}\]Ricordando che \(x_{n+1}\) è stato ottenuto come soluzione dell'equazione:
\[ f(x_n) + f'(x_n) (x - x_n) =0 \]allora abbiamo
\[\begin{equation} \label{BB} 0= f(x_n) + f'(x_n) (x_{n+1} - x_n) \end{equation}\]Sottraendo la \(\eqref{BB}\) dalla \(\eqref{AA}\), otteniamo:
\[ 0 = f'(x_n) (c - x_{n+1}) + \frac{1}{2} \; f''(\mu)\: (c-x_n)^2 \]che a sua volta implica:
\[\begin{equation} \label{XX} x_{n+1} - c = \frac{1}{2} \; \frac{f''(\mu)}{f'(x_n)} \; (x_n - c)^2 {\rm ~~~~~~quindi~~~~~~} |x_{n+1} - c| = \frac{1}{2} \; \frac{|f''(\mu)|}{|f'(x_n)|} \; |x_n - c|^2 \end{equation}\]Ora se \(x_n\) è vicino a \(c\) (ovvero \(x_n \approx c\)) allora anche \(\mu\), che sta tra \(x_n\) e \(c\), è vicino a \(c\); quindi in questi casi:
\[ f''(\mu) \approx f''(c) {\rm ~~~~e~~~~} f'(x_n) \approx f'(c) \]allora sostituendo otteniamo:
\[\begin{equation} \label{YY} |x_{n+1} - c| \approx \frac{1}{2} \; \frac{|f''(c)|}{|f'(c)|} \; |x_n - c|^2 {\rm ~~~~~quindi~~~~~} \varepsilon_{n+1} \approx \frac{1}{2} \; \frac{|f''(c)|}{|f'(c)|} \;\varepsilon^2_{n} \end{equation}\]L'errore assoluto del metodo di Newton ad ogni passo è proporzionale al quadrato dell'errore assoluto nel passaggio precedente. La velocità di convergenza è quadratica.
-
L'errore però è proporzionale anche alla costante:
\[ \frac{|f''(c)|}{2\;|f'(c)|} \]quindi se \(|f'(c)|\) è molto piccolo, o zero, oppure \(|f''(c)|\) molto grande, la convergenza può essere però molto lenta o addirittura non verificarsi.
-
Riprendiamo l'equazione \(\eqref{XX}\), determinando \(L,M>0\), per i quali risulti:
\[ |f'(x_n)| \ge L {\rm ~~~~e~~~~} |f''(\mu)| \le M \]allora possiamo scrivere:
\[ |x_{n+1} - c| \le \frac{1}{2} \; \frac{M}{L} \; |x_n - c|^2 {\rm ~~~quindi~~~} \varepsilon_{n+1} \le \frac{1}{2} \; \frac{M}{L} \; \varepsilon^2_n \]
Abbiamo ottenuto il legame tra \(\varepsilon_{n+1}\) e \(\varepsilon_{n}\), indipendente sia da \(x_n\) che da \(c\) (che dipende però da \(M\) e \(L\)).
Esempio 4: Stima degli errori del metodo di Newton (\(\sqrt{2}=1.414213562\dots\))
Riprendiamo l'esempio precedente:
Quindi possiamo scegliere \(M=2\) e dato che \(x_n \ge 1, \forall n \in \N\), possiamo scegliere \(L=2\) (in questo caso \(\frac{M}{L}=\frac{2}{2}=1\)).
Sappiamo che \(\sqrt{2}>1\) quindi con \(n=2\) abbiamo \(\varepsilon_{2} \le \left|\frac{113}{72}-1\right| \approx 0.56944\), e abbiamo:
| iter. | \(x_n\) | stima di \(\sqrt{2}\) | \(\varepsilon_n\) | |
| \(n=3\) | \(\frac{23,137}{16,272}\) | 1.421890363… | \(\le \frac{1}{2}\; \varepsilon^2_{2} \approx\) | 0.16213… |
| \(n=4\) | \(\frac{1,064,876,737}{752,970,528}\) | 1.414234285… | \(\le \frac{1}{2}\; \varepsilon^2_{3} \approx\) | 0.01314… |