Euristiche MIP per i problemi classici
Parte 4 · Algoritmi euristici · Capitolo 33 · Dispensa, volume 4 (PDF) · Slide · Esercizi: Euristiche MIP
Prerequisiti
-
Dal modulo Programmazione lineare intera, Capitolo 10 «Euristiche MIP»: i metodi di questo capitolo (arrotondamento, diving, feasibility pump, RINS, local branching, proximity search, relax-and-fix e fix-and-optimize), i loro pseudocodici e le condizioni in cui funzionano.
-
Da questo modulo, i capitoli sulle formulazioni dei problemi classici (parte «Formulazioni e loro proprietà»): i modelli del problema dello zaino 0/1, del problema del bin packing, del problema del commesso viaggiatore, di \(P\,||\,C_{\max}\) e del lot sizing.
-
Da questo modulo, i capitoli sugli algoritmi euristici, da «Algoritmi euristici: definizioni» a «Metaeuristiche»: le euristiche costruttive (\(GR\), \(FF\), \(NN\), \(LPT\)), la ricerca locale e le metaeuristiche, le cui soluzioni sono i punti di partenza di questo capitolo.
Obiettivi
Alla fine di questo capitolo saremo in grado di:
-
scrivere i modelli MIP dei problemi classici nella forma richiesta dalle euristiche basate sulla PLI e calcolarne i rilassamenti lineari;
-
eseguire a mano arrotondamento, diving, feasibility pump, RINS, local branching e proximity search sul problema dello zaino 0/1, sul bin packing e su \(P\,||\,C_{\max}\);
-
eseguire relax-and-fix e fix-and-optimize su un'istanza di lot sizing;
-
spiegare perché ciascun metodo riesce o fallisce su ciascun problema;
-
calcolare il gap di una soluzione euristica quando è disponibile un bound duale.
33.1 Euristiche basate sulla PLI
Definizione 33.1: Euristica basata sulla PLI
Un algoritmo euristico per un problema con un modello MIP è basato sulla PLI (una matheuristica) se usa il rilassamento lineare del modello e un solver MIP per cercare una soluzione ammissibile.
-
Le euristiche basate sulla PLI sono definite nel modulo Programmazione lineare intera, Capitolo 10 «Euristiche MIP». In questo capitolo le applichiamo ai problemi classici, con le istanze di riferimento dei capitoli precedenti.
-
La notazione è quella di quel capitolo: un MIP con variabili intere \(\mathscr{D}\), \(\tilde{\vet x}\) è una soluzione ottima del rilassamento lineare, \(\bar{\vet x}\) una soluzione ammissibile (la soluzione incumbent), \(\rnd{v}=\lfloor v+\frac12\rfloor\) l'arrotondamento all'intero più vicino, \(\Delta(\vet x,\bar{\vet x})=\sum_{j\in\mathscr{D}}|x_j-\bar x_j|\) la distanza da un punto intero. Un problema di massimo, come il KP, si tratta scambiando \(\min\) e \(\max\), \(\le\) e \(\ge\) nei confronti fra valori obiettivo.
-
Gli esempi sono risolti con il solver MIP Gurobi, usato da Python tramite
gurobipy. Quando un LP ha più soluzioni ottime, il testo riporta quella restituita dal solver; i codici sono nell'ultima sezione.
Le euristiche costruttive, la ricerca locale e le metaeuristiche lavorano su una rappresentazione delle soluzioni; un'euristica basata sulla PLI lavora sul modello del problema, attraverso il suo rilassamento lineare e un solver MIP.
33.2 I problemi e i loro modelli MIP
-
Le euristiche sono illustrate sui quattro problemi dei capitoli precedenti: il problema dello zaino 0/1 (KP), il problema del bin packing (BPP), il problema del commesso viaggiatore (TSP) e \(P\,||\,C_{\max}\). Le loro definizioni e ipotesi sono nelle rispettive pagine.
-
Le istanze di riferimento sono richiamate nella tabella seguente, con i valori calcolati nei capitoli precedenti sugli algoritmi euristici.
| problema | istanza di riferimento | valori |
|---|---|---|
| KP | \(p=(10,7,6,4)\), \(w=(5,4,3,3)\), \(c=9\) | \(GR\): \(\{1,3\}\), profitto \(16\); \(z(I)=17\), \(\{1,2\}\) |
| BPP | \(w=(4,4,5,3,2,3)\), \(c=7\) | \(FF\): \(4\) contenitori; \(z(I)=3\) |
| TSP | \(5\) città, le distanze di riferimento | \(NN\) dalla città \(1\): \(25\); \(z(I)=18\) |
| \(P\,||\,C_{\max}\) | \(t=(5,5,4,4,3,3,3)\), \(m=3\) | \(LPT\): \(J_1=\{1,5,7\}\), \(J_2=\{2,6\}\), \(J_3=\{3,4\}\), \(11\); \(z(I)=9\) |
- I modelli MIP sono quelli della parte «Formulazioni e loro proprietà»: il modello \(\mathrm{ILP}_{\mathrm{KP}}\) del capitolo «Formulazioni dei problemi di zaino», il modello \(\mathrm{ILP}_{\mathrm{BPP}}\) del capitolo «Formulazioni dei problemi di packing», il modello \(\mathrm{ILP}_{\mathrm{TSP}}^{\mathrm{DFJ}}\) del capitolo «Formulazioni dei problemi di routing» e il modello \(\mathrm{ILP}_{P\|C_{\max}}\) del capitolo «Formulazioni dei problemi di scheduling». Richiamiamo i tre modelli usati negli esempi, con le variabili e la notazione di quei capitoli.
33.2.1 Il problema dello zaino 0/1
- La variabile binaria \(x_j\) vale \(1\) se l'oggetto \(j\) è selezionato nello zaino, e \(0\) altrimenti, per ogni \(j \in \mathscr{I}\).
Usando queste variabili, un modello PLI per il problema dello zaino 0/1 (KP) è il seguente:
Questo modello PLI si chiama modello \(\mathrm{ILP}_{\mathrm{KP}}\).
33.2.2 Il problema del bin packing
- Dato un upper bound \(m\) sul numero di contenitori usati in una soluzione ottima, e l'insieme \(\mathscr{B}=\{1,2,\dots,m\}\) dei contenitori disponibili, la variabile binaria \(x_{jb}\) vale \(1\) se l'oggetto \(j\) è inserito nel contenitore \(b\), e la variabile binaria \(y_b\) vale \(1\) se il contenitore \(b\) è usato, per ogni \(j\in\mathscr{I}\) e \(b\in\mathscr{B}\).
Usando queste variabili, un modello PLI per il problema del bin packing (BPP) è il seguente:
Questo modello PLI si chiama modello \(\mathrm{ILP}_{\mathrm{BPP}}\).
- Il contenuto del contenitore \(b\) è lo schema di riempimento \(P_b=\{j\in\mathscr{I}: x_{jb}=1\}\). Il numero \(n\) di oggetti è sempre un upper bound \(m\) valido; sull'istanza di riferimento usiamo \(m=n=6\).
33.2.3 Il problema del commesso viaggiatore
- Il modello \(\mathrm{ILP}_{\mathrm{TSP}}^{\mathrm{DFJ}}\) ha una variabile binaria \(x_{ij}\) per ogni arco \((i,j)\in A\), i vincoli sugli archi uscenti da ogni città ed entranti in ogni città, e i vincoli di eliminazione dei sottogiri sui sottoinsiemi \(S\subseteq\mathscr{V}\setminus\{1\}\) con \(|S|\ge2\). Sull'istanza di riferimento, con \(n=5\) città, ha \(20\) variabili e \(5+5+11=21\) vincoli.
33.2.4 Il problema di scheduling \(P\,||\,C_{\max}\)
- Dato l'insieme \(\mathscr{H}=\{1,2,\dots,m\}\) delle macchine, la variabile binaria \(x_{jh}\) vale \(1\) se il lavoro \(j\) è assegnato alla macchina \(h\), per ogni \(j\in\mathscr{J}\) e \(h\in\mathscr{H}\), e la variabile continua non negativa \(C_{\max}\) è il makespan.
Usando queste variabili, un modello PLI per \(P\|C_{\max}\) è il seguente:
Questo modello PLI si chiama modello \(\mathrm{ILP}_{P\|C_{\max}}\).
- \(C_{\max}\) è l'unica variabile continua dei quattro modelli: dato l'assegnamento, il completamento la pone uguale al carico massimo \(L_h=\sum_{j\in\mathscr{J}} t_j\,x_{jh}\).
33.2.5 I rilassamenti lineari sulle istanze di riferimento
- La tabella seguente riporta la dimensione dei quattro modelli sulle istanze di riferimento, il valore \(z(\mathrm{LP})\) dei loro rilassamenti lineari, calcolato con Gurobi, e il valore ottimo \(z(I)\).
| problema | variabili | vincoli | \(z(\mathrm{LP})\) | \(z(I)\) | soluzione LP intera? |
|---|---|---|---|---|---|
| KP | \(4\) | \(1\) | \(17.75\) | \(17\) | no |
| BPP | \(42\) | \(12\) | \(3\) | \(3\) | no |
| TSP | \(20\) | \(21\) | \(18\) | \(18\) | sì |
| \(P\,||\,C_{\max}\) | \(22\) | \(10\) | \(9\) | \(9\) | no |
-
Su tutte e quattro le istanze il valore LP, arrotondato nel verso del bound (per difetto per il KP, per eccesso per i tre problemi di minimo), è già il valore ottimo. Su queste istanze i rilassamenti sono forti: la difficoltà è trovare una soluzione che raggiunga il bound, non dimostrarlo.
-
È la situazione tipica in cui le euristiche basate sulla PLI sono utili.
-
Sull'istanza di riferimento del TSP la soluzione LP del modello \(\mathrm{ILP}_{\mathrm{TSP}}^{\mathrm{DFJ}}\) è essa stessa il giro ottimo \((1,3,5,2,4)\), con \(\tilde x_{13}=\tilde x_{35}=\tilde x_{52}=\tilde x_{24}=\tilde x_{41}=1\): ogni metodo di questo capitolo lo trova subito. Il rilassamento lineare del modello \(\mathrm{ILP}_{\mathrm{TSP}}^{\mathrm{MTZ}}\) è più debole: il suo valore è \(17\). Per questo il TSP non è usato negli altri esempi di questo capitolo.
Esempio 33.1: Le soluzioni LP delle istanze di riferimento
KP. La soluzione LP è \(\tilde{\vet x}=\big(1,\frac14,1,0\big)\): gli oggetti sono presi per efficienza non crescente, e l'oggetto critico \(2\) è preso per la frazione \(\frac{9-8}{4}=\frac14\) del suo peso, quindi \(z(\mathrm{LP})=10+\frac74+6=17.75\).
\(P\,||\,C_{\max}\). La soluzione LP restituita dal solver è (zeri omessi)
con carichi \(L_1=3+5\cdot\frac35+3=9\), \(L_2=4\cdot\frac12+4+3=9\), \(L_3=5+5\cdot\frac25+4\cdot\frac12=9\) e \(\tilde C_{\max}=9=\frac{27}{3}\). Il LP ha infinite soluzioni ottime: ogni assegnamento frazionario con tre carichi uguali a \(9\) è ottimo.
BPP. La soluzione LP restituita dal solver mette l'oggetto \(1\) nel contenitore \(6\), l'oggetto \(2\) nel contenitore \(4\), l'oggetto \(3\) per \(\frac45\) nel contenitore \(3\) e per \(\frac15\) nel contenitore \(4\), l'oggetto \(4\) nel contenitore \(6\), l'oggetto \(5\) nel contenitore \(1\), l'oggetto \(6\) nel contenitore \(3\), e apre i contenitori per le frazioni
appena sufficienti a contenerne i carichi: \(2\), \(0\), \(7\), \(5\), \(0\), \(7\). Il suo valore è \(\frac{21}{7}=3\).
33.3 Arrotondamento
- L'arrotondamento arrotonda la soluzione LP al punto intero più vicino e completa le variabili continue; fallisce se il punto arrotondato viola un vincolo. L'arrotondamento per difetto è sempre ammissibile quando tutti i coefficienti di \(A\) sono non negativi e \(b\ge0\) (l'osservazione sull'arrotondamento per difetto del Capitolo 10 «Euristiche MIP» del modulo Programmazione lineare intera); un vincolo di uguaglianza, come i vincoli di assegnamento del BPP e di \(P\,||\,C_{\max}\), è quasi sempre violato da arrotondamenti indipendenti.
Esempio 33.2: Arrotondamento sulle istanze di riferimento
KP. La soluzione LP \(\tilde{\vet x}=\big(1,\frac14,1,0\big)\) è arrotondata a \(\bar{\vet x}=(1,0,1,0)\): peso \(8\le9\), profitto \(16\). È la soluzione di \(GR\) del capitolo «Euristiche costruttive». Arrotondare invece \(\tilde x_2=\frac14\) per eccesso darebbe \((1,1,1,0)\), di peso \(12>9\): inammissibile.
\(P\,||\,C_{\max}\). Nella soluzione LP dell'Esempio 33.1, \(\rnd{\frac35}=1\) e \(\rnd{\frac25}=0\) mandano il lavoro \(2\) sulla macchina \(1\), ma \(\rnd{\frac12}=1\) assegna il lavoro \(3\) a entrambe le macchine \(2\) e \(3\):
Il vincolo di assegnamento \(\eqref{eq:pcm-assign}\) del lavoro \(3\) è violato: l'arrotondamento fallisce.
BPP. Arrotondando la soluzione LP dell'Esempio 33.1 otteniamo \(\bar{\vet y}=(0,0,1,1,0,1)\) e mettiamo l'oggetto \(3\) nel contenitore \(3\). Due vincoli di capacità \(\eqref{eq:bpp-cap}\) sono violati: il contenitore \(1\) contiene l'oggetto \(5\) ma \(\bar y_1=0\) (\(-2+7\cdot 0\ge 0\) è falso), e il contenitore \(3\) contiene gli oggetti \(3\) e \(6\) (\(-(5+3)+7\cdot 1\ge 0\) è falso). L'arrotondamento fallisce.
- I tre esiti riassumono il metodo: sul KP, con un solo vincolo di packing, l'arrotondamento è sicuro (l'osservazione sull'arrotondamento per difetto del Capitolo 10 «Euristiche MIP» del modulo Programmazione lineare intera); sui problemi con vincoli di assegnamento fallisce, perché il LP distribuisce un lavoro o un oggetto su più macchine o contenitori, e l'arrotondamento non può decidere dove vada.
33.4 Diving
- Il diving fissa una variabile frazionaria alla volta e risolve di nuovo il LP: il fractional diving fissa la variabile meno frazionaria al suo intero più vicino, il guided diving fissa la variabile più vicina alla soluzione incumbent al valore dell'incumbent; fallisce quando il LP diventa inammissibile. I pareggi si risolvono a favore della variabile che viene prima nell'ordine delle variabili (\(x_{11},x_{12},\dots\) per i modelli di assegnamento, poi \(C_{\max}\) o \(y_1,y_2,\dots\)).
Esempio 33.3: Fractional diving sul KP
Passo 1. La soluzione LP è \(\tilde{\vet x}=\big(1,\frac14,1,0\big)\), di valore \(17.75\). L'unica variabile frazionaria è \(x_2\), arrotondata a \(\rnd{\frac14}=0\): fissare \(x_2:=0\).
Passo 2. Senza l'oggetto \(2\), il LP prende gli oggetti \(1\) e \(3\) (peso \(8\)) e la frazione \(\frac13\) dell'oggetto \(4\): \(\tilde{\vet x}=\big(1,0,1,\frac13\big)\), di valore \(10+6+\frac43=\frac{52}{3}\approx 17.33\). Fissare \(x_4:=\rnd{\frac13}=0\).
Passo 3. La soluzione LP \(\tilde{\vet x}=(1,0,1,0)\), di valore \(16\), è intera: il diving restituisce \(\{1,3\}\), di profitto \(16\).
Il diving è il cammino disegnato a linee continue nell'albero di branch-and-bound qui sotto; i nodi tratteggiati sono i rami che non visita mai, con il valore dei loro rilassamenti lineari.
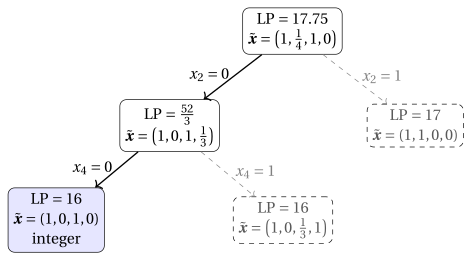
Il ramo \(x_2=1\), abbandonato al primo passo, contiene la soluzione ottima \(\{1,2\}\) di profitto \(17\), che è una soluzione ottima del suo rilassamento lineare. La prima decisione del diving, \(\rnd{\frac14}=0\), era quella sbagliata.
Esempio 33.4: Fractional diving su \(P\,||\,C_{\max}\)
Il diving parte dalla soluzione LP dell'Esempio 33.1. La tabella riporta, per ogni passo, il valore del LP, le sue variabili frazionarie e il fissaggio; a parità di frazionarietà \(|\tilde x_j-\rnd{\tilde x_j}|\) fra due variabili decide l'ordine \(x_{11},x_{12},x_{13},x_{21},\dots\)
| passo | valore LP | variabili frazionarie | fissaggio |
|---|---|---|---|
| \(1\) | \(9\) | \(x_{21}=\frac35\), \(x_{23}=\frac25\), \(x_{32}=\frac12\), \(x_{33}=\frac12\) | \(x_{21}:=1\) |
| \(2\) | \(9\) | \(x_{11}=\frac15\), \(x_{13}=\frac45\), \(x_{32}=\frac34\), \(x_{33}=\frac14\) | \(x_{11}:=0\) |
| \(3\) | \(9\) | \(x_{32}=\frac34\), \(x_{33}=\frac14\), \(x_{41}=\frac14\), \(x_{43}=\frac34\) | \(x_{32}:=1\) |
| \(4\) | \(9\) | \(x_{41}=\frac14\), \(x_{43}=\frac34\), \(x_{52}=\frac23\), \(x_{53}=\frac13\) | \(x_{41}:=0\) |
| \(5\) | \(9\) | \(x_{61}=\frac13\), \(x_{62}=\frac23\) | \(x_{61}:=0\) |
| \(6\) | \(9\) | \(x_{12}=\frac35\), \(x_{13}=\frac25\), \(x_{71}=\frac13\), \(x_{72}=\frac23\) | \(x_{71}:=0\) |
| \(7\) | \(9.5\) | \(x_{42}=\frac18\), \(x_{43}=\frac78\) | \(x_{42}:=0\) |
| \(8\) | \(9.5\) | \(x_{62}=\frac16\), \(x_{63}=\frac56\) | \(x_{62}:=0\) |
| \(9\) | \(9.5\) | \(x_{12}=\frac12\), \(x_{13}=\frac12\) | \(x_{12}:=1\) |
| \(10\) | \(9.5\) | \(x_{72}=\frac16\), \(x_{73}=\frac56\) | \(x_{72}:=0\) |
| \(11\) | \(10\) | nessuna | — |
L'ultima soluzione LP è intera: \(J_1=\{2,5\}\), \(J_2=\{1,3\}\), \(J_3=\{4,6,7\}\), con carichi \(8\), \(9\), \(10\) e makespan \(10\). Il diving migliora l'arrotondamento, che era fallito, e \(LPT\) (\(11\)), ma non raggiunge l'ottimo \(9\).
- Per sei passi il valore LP resta \(9\): il LP di \(P\,||\,C_{\max}\) ha un insieme enorme di soluzioni ottime, e fissare una variabile sposta solo il LP su un'altra di esse. Il valore LP non dice nulla sulla qualità delle decisioni finché il carico di una macchina non è forzato sopra \(9\), al passo \(7\), e allora è troppo tardi per annullare le decisioni che lo hanno causato. Gli obiettivi min-max sono piatti per il LP quanto lo sono per la ricerca locale.
Esempio 33.5: Guided diving su \(P\,||\,C_{\max}\)
La soluzione incumbent è la soluzione di \(LPT\), \(J_1=\{1,5,7\}\), \(J_2=\{2,6\}\), \(J_3=\{3,4\}\), di makespan \(11\), ossia \(\bar x_{11}=\bar x_{51}=\bar x_{71}=\bar x_{22}=\bar x_{62}=\bar x_{33}=\bar x_{43}=1\) e tutte le altre \(\bar x_{jh}=0\).
Passo 1. Nella soluzione LP dell'Esempio 33.1 le variabili frazionarie e le loro distanze dall'incumbent sono
La più vicina è \(x_{23}\): fissare \(x_{23}:=\bar x_{23}=0\).
Passo 2. La nuova soluzione LP, di valore \(9\), ha le variabili frazionarie \(x_{12}=\frac25\), \(x_{13}=\frac35\), \(x_{31}=\frac12\), \(x_{32}=\frac12\), a distanze \(\frac25\), \(\frac35\), \(\frac12\), \(\frac12\) dall'incumbent. Fissare \(x_{12}:=\bar x_{12}=0\).
Passo 3. La soluzione LP è intera, di valore \(9\): \(J_1=\{5,6,7\}\), \(J_2=\{2,4\}\), \(J_3=\{1,3\}\), tutti i carichi uguali a \(9\). Il guided diving trova una soluzione ottima dopo due LP.
-
Guidato da una soluzione di makespan \(11\), il diving termina in una soluzione di makespan \(9\): l'incumbent decide solo i valori delle due variabili fissate, entrambi uguali a \(0\), mentre il LP ricostruisce il resto dell'assegnamento.
-
Sull'istanza di riferimento del BPP, il fractional diving esegue \(8\) fissaggi, tutti con valore LP \(3\); il nono, \(x_{12}:=1\), mette l'oggetto \(1\) nel contenitore \(2\), che contiene già l'oggetto \(2\) per un fissaggio precedente, e \(4+4>7\) rende il LP inammissibile: il diving fallisce. I fissaggi \(x_{jb}=1\) assegnano gli oggetti ai contenitori uno alla volta, e il LP del BPP è così debole (\(3\) a ogni passo) da non dare alcun segnale prima del vicolo cieco.
33.5 La feasibility pump
- La feasibility pump alterna la proiezione di un punto intero sulla regione ammissibile del LP (un LP che minimizza \(\Delta\)) e l'arrotondamento della proiezione, con un flip quando l'arrotondamento restituisce lo stesso punto intero e un riavvio casuale quando la pump cicla, finché la distanza è \(0\). I numeri casuali sono quelli del generatore minimal standard di Park e Miller con i semi \(1,2,\dots\), come nel capitolo «Metaeuristiche».
Esempio 33.6: La feasibility pump su \(P\,||\,C_{\max}\)
Iterazione 0. La soluzione LP dell'Esempio 33.1 è arrotondata come nell'Esempio 33.2: il lavoro \(3\) è assegnato alle macchine \(2\) e \(3\), e \(\bar{\vet x}^0\) è inammissibile.
Iterazione 1. La proiezione minimizza \(\Delta(\vet x,\bar{\vet x}^0)\), che è lineare perché tutte le variabili intere sono binarie. Il solver restituisce il punto di \(\mathcal{L}\) che mantiene tutti gli assegnamenti di \(\bar{\vet x}^0\) e toglie il lavoro \(3\) dalla macchina \(2\), ossia porta \(x_{32}\) da \(1\) a \(0\): \(\Delta=1\) (togliere il lavoro \(3\) dalla macchina \(3\) sarebbe altrettanto vicino). Il risultato è intero:
con carichi \(11\), \(7\), \(9\), e il suo arrotondamento è il nuovo punto intero \(\bar{\vet x}^1\).
Iterazione 2. \(\bar{\vet x}^1\in\mathcal{L}\), la distanza è \(0\), e la pump restituisce una soluzione di makespan \(11\), dopo due proiezioni.
- La soluzione ha lo stesso makespan di \(LPT\): la proiezione si occupa dei vincoli di assegnamento e ignora i carichi, poiché \(C_{\max}\) è continua e non entra in \(\Delta\). La pump risponde alla domanda «esiste una soluzione ammissibile?», che per \(P\,||\,C_{\max}\) non era una domanda difficile.
Esempio 33.7: La feasibility pump sul BPP
Sull'istanza di riferimento del BPP, dove l'arrotondamento e il diving falliscono, la pump è eseguita con i semi \(1,2,\dots,10\) dei numeri casuali. La tabella riporta il numero di proiezioni, di flip e di riavvii, il numero di contenitori aperti dalla soluzione trovata (\(\sum_b \bar y_b\), il valore della soluzione) e il numero di contenitori non vuoti.
| seme | \(1\) | \(2\) | \(3\) | \(4\) | \(5\) | \(6\) | \(7\) | \(8\) | \(9\) | \(10\) |
|---|---|---|---|---|---|---|---|---|---|---|
| proiezioni | \(15\) | \(12\) | \(9\) | \(9\) | \(6\) | \(6\) | \(19\) | \(5\) | \(10\) | \(20\) |
| flip | \(8\) | \(5\) | \(3\) | \(4\) | \(3\) | \(3\) | \(8\) | \(2\) | \(5\) | \(8\) |
| riavvii | \(4\) | \(3\) | \(3\) | \(2\) | \(1\) | \(1\) | \(5\) | \(1\) | \(2\) | \(4\) |
| contenitori aperti | \(4\) | \(4\) | \(4\) | \(5\) | \(5\) | \(4\) | \(3\) | \(4\) | \(4\) | \(5\) |
| contenitori non vuoti | \(4\) | \(4\) | \(4\) | \(3\) | \(5\) | \(4\) | \(3\) | \(4\) | \(4\) | \(4\) |
La pump trova una soluzione ammissibile con ogni seme, ma sempre dopo qualche riavvio: senza di essi ciclerebbe. Solo con il seme \(7\) la soluzione è ottima: \(\{3,5\}\), \(\{2,4\}\), \(\{1,6\}\), di valore \(3\). Con il seme \(4\) la pump apre \(5\) contenitori, due dei quali restano vuoti: il riempimento \(\{3,5\}\), \(\{1,6\}\), \(\{2,4\}\) è ottimo, ma la soluzione ha valore \(5\), perché nulla nella funzione distanza chiede di chiudere i contenitori vuoti.
- La pump è un metodo per trovare una prima soluzione ammissibile, e lo fa bene. La qualità della soluzione è compito dei metodi di miglioramento, che partono da una soluzione incumbent.
33.6 RINS, local branching e proximity search
- I tre metodi partono da una soluzione incumbent \(\bar{\vet x}\) e risolvono un sotto-MIP con il vincolo di cutoff \(f(\vet x)\le f(\bar{\vet x})-\theta\), che qui ha \(\theta=1\) poiché i valori obiettivo sono interi: RINS fissa le variabili intere su cui la soluzione LP e l'incumbent concordano; il local branching aggiunge \(\Delta(\vet x,\bar{\vet x})\le k\) e aumenta \(k\) quando non trova nulla; la proximity search minimizza \(\Delta(\vet x,\bar{\vet x})\).
33.6.1 RINS
Esempio 33.8: RINS sul KP
La soluzione incumbent è la soluzione \(\bar{\vet x}=(1,0,1,0)\) di \(GR\), di profitto \(16\), e la soluzione LP è \(\tilde{\vet x}=\big(1,\frac14,1,0\big)\). Concordano su \(x_1=1\), \(x_3=1\), \(x_4=0\), che vengono fissate. Il sotto-MIP, con il vincolo di capacità \(\eqref{eq:kp-cap}\) e il vincolo di cutoff, è
ed è inammissibile: la capacità richiede \(x_2=0\), il cutoff \(x_2=1\). RINS restituisce l'incumbent. La soluzione ottima \(\{1,2\}\) ha \(x_3=0\), ma \(x_3\) è fissata a \(1\) perché il LP e l'incumbent concordano su di essa.
Esempio 33.9: RINS su \(P\,||\,C_{\max}\)
La soluzione incumbent è la soluzione di \(LPT\) (\(J_1=\{1,5,7\}\), \(J_2=\{2,6\}\), \(J_3=\{3,4\}\), makespan \(11\)), e \(\tilde{\vet x}\) è la soluzione LP dell'Esempio 33.1. La tabella confronta, per ogni lavoro, la macchina dell'incumbent con la soluzione LP.
| \(j=1\) | \(j=2\) | \(j=3\) | \(j=4\) | \(j=5\) | \(j=6\) | \(j=7\) | |
|---|---|---|---|---|---|---|---|
| macchina in \(\bar{\vet x}\) | \(1\) | \(2\) | \(3\) | \(3\) | \(1\) | \(2\) | \(1\) |
| macchine in \(\tilde{\vet x}\) | \(3\) | \(1\) (\(\frac35\)), \(3\) (\(\frac25\)) | \(2\) (\(\frac12\)), \(3\) (\(\frac12\)) | \(2\) | \(2\) | \(1\) | \(1\) |
| variabili fissate | \(x_{12}=0\) | — | \(x_{31}=0\) | \(x_{41}=0\) | \(x_{53}=0\) | \(x_{63}=0\) | \(x_{71}=1\), \(x_{72}=x_{73}=0\) |
Solo il lavoro \(7\) è sulla stessa macchina in entrambe le soluzioni; per gli altri lavori, le due soluzioni concordano solo su alcune macchine che il lavoro non usa. Otto delle \(21\) variabili binarie sono fissate. Il sotto-MIP con il cutoff \(C_{\max}\le 10\) è risolto da Gurobi, che restituisce
con tutti i carichi uguali a \(9\): RINS trova una soluzione ottima.
- Sul KP la soluzione incumbent e la soluzione LP sono troppo simili, e l'intorno di RINS ha una sola variabile libera; su \(P\,||\,C_{\max}\) sono molto diverse, e l'intorno è abbastanza grande da contenere l'ottimo.
33.6.2 Local branching
- Local branching e ricerca locale. Con \(k=1\) l'intorno è l'intorno flip del KP del capitolo «Algoritmi euristici: definizioni»; con \(k=2\) contiene anche l'intorno swap. Per le variabili di assegnamento del BPP e di \(P\,||\,C_{\max}\) la distanza ha un significato semplice.
Osservazione 33.2
Siano \(\vet x\) e \(\bar{\vet x}\) due assegnamenti ammissibili di \(P\,||\,C_{\max}\). Allora \(\Delta(\vet x,\bar{\vet x})=2\,r\), dove \(r\) è il numero di lavori assegnati a macchine diverse in \(\vet x\) e in \(\bar{\vet x}\).
Dimostrazione
Un lavoro sulla stessa macchina in \(\vet x\) e \(\bar{\vet x}\) contribuisce \(0\) a \(\Delta\). Un lavoro sulla macchina \(h\) in \(\bar{\vet x}\) e sulla macchina \(h'\neq h\) in \(\vet x\) contribuisce \(1-x_{jh}=1\) e \(x_{jh'}=1\), e \(0\) per le altre macchine. □
- Quindi, per \(P\,||\,C_{\max}\), l'intorno \(\Delta(\vet x,\bar{\vet x})\le 2\) è l'intorno move del capitolo «Ricerca locale» (un lavoro cambia macchina), e \(\Delta(\vet x,\bar{\vet x})\le 4\) contiene l'intorno swap (due lavori cambiano macchina). Lo stesso vale per le variabili \(x_{jb}\) del BPP.
Esempio 33.10: Local branching sul KP
Partiamo da \(\bar{\vet x}^1=(1,0,1,0)\), di profitto \(16\), con \(k=1\), \(k_{\max}=3\), \(k_{step}=1\) e \(\theta=1\).
\(k=1\). I vicini a distanza \(1\) sono i flip di \(\bar{\vet x}^1\); con il cutoff \(\sum_j p_j x_j\ge 17\) nessuno è ammissibile. Aggiungere \(\Delta(\vet x,\bar{\vet x}^1)\ge 2\) e porre \(k=2\).
\(k=2\). Il sotto-MIP con \(2\le\Delta(\vet x,\bar{\vet x}^1)\le 2\) trova lo swap \((1,1,0,0)\), di profitto \(17\): la nuova soluzione incumbent \(\bar{\vet x}^2\). Aggiungere \(\Delta(\vet x,\bar{\vet x}^1)\ge 3\).
\(k=2\), attorno a \(\bar{\vet x}^2\). Nessuna soluzione di profitto almeno \(18\): aggiungere \(\Delta(\vet x,\bar{\vet x}^2)\ge 3\) e porre \(k=3\). \(k=3\). Nemmeno ora c'è una soluzione di profitto almeno \(18\); \(k\) diventa \(4>k_{\max}\) e il metodo termina con \(\{1,2\}\), di profitto \(17\): l'ottimo.
Esempio 33.11: Local branching su \(P\,||\,C_{\max}\)
Partiamo dalla soluzione \(\bar{\vet x}^1\) di \(LPT\), di makespan \(11\), con \(k=2\), \(k_{\max}=6\), \(k_{step}=2\) e \(\theta=1\), in modo che il cutoff sia \(C_{\max}\le 10\), poi \(9\), e così via.
\(k=2\). Per l'Osservazione 33.2 l'intorno è l'intorno move, e \(LPT\) è un ottimo locale per esso (capitolo «Ricerca locale»): il sotto-MIP è inammissibile. Aggiungere \(\Delta(\vet x,\bar{\vet x}^1)\ge 3\) e porre \(k=4\).
\(k=4\). La soluzione migliore con due lavori riassegnati ha makespan \(10\); il solver restituisce lo swap dei lavori \(1\) e \(4\), \(\bar{\vet x}^2\) qui sotto. Aggiungere \(\Delta(\vet x,\bar{\vet x}^1)\ge 5\).
\(k=4\), attorno a \(\bar{\vet x}^2\). Il solver restituisce lo swap dei lavori \(4\) e \(6\), di makespan \(9\): \(\bar{\vet x}^3\). Aggiungere \(\Delta(\vet x,\bar{\vet x}^2)\ge 5\).
\(k=4\) e \(k=6\), attorno a \(\bar{\vet x}^3\). Nessuna soluzione di makespan \(8\): \(k\) diventa \(8>k_{\max}\), e il metodo termina con makespan \(9\), l'ottimo.
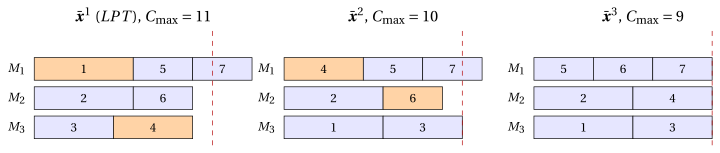
La linea tratteggiata è il lower bound \(9\); i lavori scambiati per ottenere la soluzione successiva sono colorati.
- Nel linguaggio del capitolo «Ricerca locale», il local branching esegue una ricerca locale con un intorno la cui dimensione è controllata da \(k\), esplorato in modo esatto dal solver, e allarga l'intorno quando si blocca: è esattamente l'idea della variable neighbourhood search, con il solver che esegue l'esplorazione.
33.6.3 Proximity search
- Un sotto-MIP di proximity inammissibile con \(\theta=1\) dimostra che la soluzione incumbent è ottima, quando l'obiettivo assume valori interi (la proposizione del Capitolo 10 «Euristiche MIP» del modulo Programmazione lineare intera).
Esempio 33.12: Proximity search sul KP
Da \(\bar{\vet x}=(1,0,1,0)\), di profitto \(16\): la soluzione più vicina di profitto almeno \(17\) è \((1,1,0,0)\), a distanza \(2\) (esce l'oggetto \(3\), entra l'oggetto \(2\)), di profitto \(17\). Attorno a essa nessuna soluzione ha profitto almeno \(18\): per la condizione di ottimalità della proximity search (Capitolo 10 «Euristiche MIP» del modulo Programmazione lineare intera), \(\{1,2\}\) è ottima.
Esempio 33.13: Proximity search su \(P\,||\,C_{\max}\)
Dalla soluzione di \(LPT\), di makespan \(11\):
| iterazione | cutoff | \(\min\Delta\) | soluzione restituita | \(C_{\max}\) |
|---|---|---|---|---|
| \(1\) | \(C_{\max}\le 10\) | \(4\) | \(J_1=\{5,6,7\}\), \(J_2=\{1,2\}\), \(J_3=\{3,4\}\) | \(10\) |
| \(2\) | \(C_{\max}\le 9\) | \(4\) | \(J_1=\{5,6,7\}\), \(J_2=\{1,4\}\), \(J_3=\{2,3\}\) | \(9\) |
| \(3\) | \(C_{\max}\le 8\) | — | inammissibile | — |
Per l'Osservazione 33.2, distanza \(4\) significa due lavori riassegnati: i lavori \(1\) e \(6\) alla prima iterazione, i lavori \(2\) e \(4\) alla seconda. Nessuna soluzione a distanza \(2\) migliora il makespan, come per il local branching con \(k=2\). Alla terza iterazione il sotto-MIP è inammissibile, e la condizione di ottimalità della proximity search (Capitolo 10 «Euristiche MIP» del modulo Programmazione lineare intera) dimostra che il makespan \(9\) è ottimo.
- La dimostrazione di ottimalità viene dal solver, che dimostra l'inammissibilità dell'ultimo sotto-MIP con i propri bound duali: la proximity search, usata con \(\theta=1\), è un metodo esatto che migliora la soluzione incumbent strada facendo.
33.7 Relax-and-fix e fix-and-optimize sul lot sizing
-
Relax-and-fix e fix-and-optimize decompongono il MIP in blocchi di variabili intere. Il lot sizing è un'applicazione naturale, perché le sue variabili sono indicizzate dai periodi \(t\in T=\{1,2,\dots,m\}\) di un orizzonte di pianificazione, e le decisioni di un periodo interagiscono soprattutto con quelle dei periodi vicini. I blocchi sono le variabili di setup di periodi consecutivi.
-
Il modello è il modello \(\mathrm{ILP}_{\mathrm{CLSP}}\) del capitolo «Formulazioni dei problemi di lot sizing», con il valore forte di big-M \(M_t=\min\{cap_t,\,D_{t,m}\}\), dove \(D_{t,m}=\sum_{k=t}^{m} d_k\); per un'istanza senza capacità, \(cap_t=D_{t,m}\). Le sue variabili sono la produzione \(x_t\), la scorta \(s_t\) alla fine del periodo \(t\) e il setup \(y_t\), per ogni periodo \(t\in T\).
Usando queste variabili, un modello PLI per il problema di lot sizing capacitato (CLS) è il seguente:
Questo modello PLI si chiama modello \(\mathrm{ILP}_{\mathrm{CLSP}}\).
-
Fissati i setup \(y\), resta un LP con dati interi e una matrice di rete, che ha una soluzione ottima intera. Le decisioni difficili sono le \(m\) variabili binarie: come nei codici, le euristiche trattano \(x_t\) e \(s_t\) come variabili continue, con \(x_t\ge 0\) e \(s_t\ge 0\) al posto di \(\eqref{eq:ls-domx}\) e \(\eqref{eq:ls-doms}\).
-
Il rilassamento lineare è debole, perché una frazione \(y_t=x_t/M_t\) di setup basta per produrre \(x_t\).
Esempio 33.14: Relax-and-fix su un'istanza di lot sizing senza capacità
L'istanza del modulo Modellazione MIP, Capitolo 4 «Euristiche costruttive», ha \(m=5\) periodi, \(d=(20,10,30,40,10)\), \(sc_t=50\), \(vc_t=0\) e \(hc_t=1\) per ogni \(t\in T\), e nessuna capacità. Il suo rilassamento lineare ha valore \(\frac{36985}{396}\approx 93.40\), l'euristica costruttiva del costo unitario minimo di quel capitolo dà \(200\), e il valore ottimo è \(170\). Relax-and-fix con un periodo per blocco, \(B_t=\{y_t\}\), trova una soluzione di valore \(170\): ottima.
Esempio 33.15: Relax-and-fix su un'istanza capacitata
Consideriamo \(m=6\) periodi, \(d=(50,30,10,10,40,10)\), \(sc_t=40\), \(vc_t=0\), \(hc_t=1\) e \(cap_t=80\) per ogni \(t\in T\). Il rilassamento lineare ha valore \(\frac{2150}{21}\approx 102.38\) e il valore ottimo è \(160\), con setup nei periodi \(1\), \(2\), \(5\). Relax-and-fix con \(B_t=\{y_t\}\):
| passo \(r\) | valore del MIP del passo \(r\) | \(y\) della soluzione | fissaggio |
|---|---|---|---|
| \(1\) | \(\frac{2465}{21}\approx 117.38\) | \(\big(1,\,0.375,\,0.143,\,0.167,\,1,\,0\big)\) | \(y_1:=1\) |
| \(2\) | \(\frac{2780}{21}\approx 132.38\) | \(\big(1,\,0,\,0.143,\,0.167,\,1,\,0\big)\) | \(y_2:=0\) |
| \(3\) | \(\frac{500}{3}\approx 166.67\) | \(\big(1,\,0,\,1,\,0.167,\,1,\,0\big)\) | \(y_3:=1\) |
| \(4\) | \(170\) | \((1,0,1,0,1,0)\) | \(y_4:=0\) |
| \(5\) | \(170\) | \((1,0,1,0,1,0)\) | \(y_5:=1\) |
| \(6\) | \(170\) | \((1,0,1,0,1,0)\) | \(y_6:=0\) |
(i valori frazionari sono arrotondati a tre decimali). Il risultato ha setup nei periodi \(1\), \(3\), \(5\): produzione \(80\), \(20\), \(50\), scorte \(30\), \(10\), \(10\) alla fine dei periodi \(1\), \(3\), \(5\), costo \(3\cdot 40+50=170\). La decisione sbagliata è presa al passo \(2\): con il futuro rilassato, \(y_2=0\) dà \(132.38\) e \(y_2=1\) dà \(142.38\), quindi relax-and-fix risparmia il setup del periodo \(2\); ma poi la capacità impone un setup nel periodo \(3\), che il rilassamento aveva pagato solo per una frazione \(0.143\).
Esempio 33.16: Fix-and-optimize sull'istanza capacitata
Partiamo dalla soluzione di relax-and-fix dell'Esempio 33.15, \(\bar{\vet y}=(1,0,1,0,1,0)\) di costo \(170\), con le finestre di due periodi consecutivi \(W_t=\{y_t,y_{t+1}\}\), \(t=1,2,\dots,5\).
| finestra | incumbent dopo la finestra | |
|---|---|---|
| \(\{y_1,y_2\}\) | \(170\) | nessun miglioramento |
| \(\{y_2,y_3\}\) | \(160\) | \(\bar{\vet y}=(1,1,0,0,1,0)\) |
| \(\{y_3,y_4\}\), \(\{y_4,y_5\}\), \(\{y_5,y_6\}\) | \(160\) | nessun miglioramento |
| secondo passaggio, tutte le finestre | \(160\) | nessun miglioramento: stop |
La finestra \(\{y_2,y_3\}\) corregge la decisione sbagliata di relax-and-fix: il setup passa dal periodo \(3\) al periodo \(2\). Il piano produce \(50\), \(50\), \(50\) nei periodi \(1\), \(2\), \(5\), con scorte \(20\) e \(10\) alla fine dei periodi \(2\), \(3\) e \(10\) alla fine del periodo \(5\): costo \(3\cdot 40+40=160\), l'ottimo.
33.8 Le euristiche dentro il solver
- Le euristiche di Gurobi, i loro parametri e il MIP start sono descritti nel Capitolo 10 «Euristiche MIP» e nel Capitolo 9 «I solver MIP: che cosa fanno» del modulo Programmazione lineare intera. Una soluzione euristica calcolata fuori dal solver (con \(FFD\), \(LPT\), una ricerca locale) si può passare al solver come MIP start (l'attributo
Startdelle variabili).
Esempio 33.17: L'effetto delle euristiche di Gurobi su un'istanza media del BPP
L'istanza ha \(n=60\) oggetti, con pesi \(w_j=20+(s_j \bmod 41)\), dove \(s_1,s_2,\dots\) è la sequenza di Park–Miller dal seme \(1\), e capacità \(c=100\):
Il peso totale è \(2271\), quindi \(LB=\lceil 2271/100\rceil=23\); \(FFD\) usa \(24\) contenitori, e il modello \(\mathrm{ILP}_{\mathrm{BPP}}\) è costruito con \(m=24\) contenitori. Gurobi 13.0.3 è eseguito su un thread con un limite di \(10\) work unit (una misura deterministica dello sforzo di calcolo, all'incirca un secondo ciascuna), con parametri diversi.
| parametri | incumbent | bound | nodi | work | incumbent trovate (work: valore) |
|---|---|---|---|---|---|
| default | \(23\) | \(23\) | \(2533\) | \(5.27\) | \(0.007\): \(24\); \(5.273\): \(23\) |
Heuristics=0 |
\(24\) | \(23\) | \(4809\) | \(10.00\) | \(1.610\): \(24\) |
Heuristics=0.5 |
\(23\) | \(23\) | \(1\) | \(0.16\) | \(0.007\): \(24\); \(0.163\): \(23\) |
MIPFocus=1 |
\(23\) | \(23\) | \(1\) | \(0.16\) | \(0.007\): \(24\); \(0.160\): \(23\) |
NoRelHeurWork=1 |
\(23\) | \(23\) | \(2533\) | \(6.48\) | \(0.007\): \(24\); \(6.477\): \(23\) |
RINS=0 |
\(23\) | \(23\) | \(2959\) | \(5.86\) | \(0.007\): \(24\); \(5.861\): \(23\) |
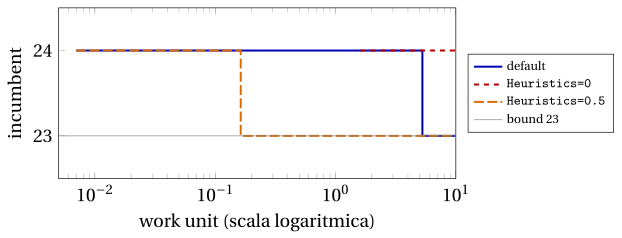
Con i parametri di default, una soluzione con \(24\) contenitori è trovata subito, e quella ottima solo dopo \(2533\) nodi. Dedicando più sforzo alle euristiche (Heuristics=0.5 o MIPFocus=1) si trova \(23\) alla radice, circa \(30\) volte più velocemente; senza euristiche la prima soluzione arriva dopo \(1.61\) work unit, e l'ottimo non è trovato entro il limite. Poiché il bound vale \(23\) già alla radice, tutta la difficoltà di questa istanza è primale: trovare la soluzione, non dimostrarne l'ottimalità.
- I numeri dipendono dall'istanza, dalla versione del solver e dalla macchina; una sola istanza non dimostra nulla (capitolo «Algoritmi euristici: definizioni»). La lezione è qualitativa: sulle istanze il cui bound è forte, come il BPP con \(LB=z(I)\), il tempo di soluzione è il tempo per trovare una buona soluzione, e lo decidono le euristiche del solver, o un buon MIP start.
33.9 Che cosa danno le euristiche basate sulla PLI
-
Il capitolo «Algoritmi euristici: definizioni» si chiudeva con un avvertimento: un'euristica dà solo un lato del gap, e senza un bound duale non si può dire nulla sulla qualità della sua soluzione. Le euristiche dei capitoli precedenti danno solo bound primali.
-
Un'euristica basata sulla PLI lavora con un modello MIP, e il modello porta con sé il suo rilassamento lineare; eseguita dentro un solver MIP, porta con sé anche il bound duale del branch-and-bound. Per la prima volta, l'euristica sa quanto è lontana dall'ottimo mentre è in esecuzione: il gap del capitolo «Algoritmi euristici: definizioni» si calcola in ogni momento, e quando vale \(0\) la soluzione è dimostrata ottima.
| euristiche dei capitoli precedenti | euristiche basate sulla PLI | |||||
|---|---|---|---|---|---|---|
| istanza | soluzione | bound duale | gap | soluzione | bound duale | gap |
| KP | \(GR\): \(16\) | LP: \(17\) | \(6.25\%\) | LB, PS: \(17\) | PS: \(17\) | \(0\%\) |
| BPP | \(FF\): \(4\) | \(\lceil 21/7\rceil=3\) | \(33.3\%\) | pump (seme \(7\)): \(3\) | LP: \(3\) | \(0\%\) |
| TSP | \(NN\): \(25\) | due lati: \(17\) | \(47.1\%\) | arrotondamento: \(18\) | LP: \(18\) | \(0\%\) |
| \(P\,||\,C_{\max}\) | \(LPT\): \(11\) | \(9\) | \(22.2\%\) | RINS, LB, PS: \(9\) | LP: \(9\) | \(0\%\) |
| lot sizing, capacitato | RF: \(170\) | LP: \(102.38\) | \(66.0\%\) | FO: \(160\) | solver: \(160\) | \(0\%\) |
| BPP medio | \(FFD\): \(24\) | \(23\) | \(4.3\%\) | Gurobi: \(23\) | \(23\) | \(0\%\) |
- Sul KP l'arrotondamento intero del valore LP è \(\lfloor 17.75\rfloor=17\), e la proximity search dimostra da sola l'ottimalità di \(17\), per la condizione di ottimalità della proximity search (Capitolo 10 «Euristiche MIP» del modulo Programmazione lineare intera). Sull'istanza di lot sizing capacitato il bound LP è debole, e il gap è chiuso dal branch-and-bound del solver, che dimostra che \(160\) è ottimo.
Un'euristica basata sulla PLI non si limita a trovare soluzioni: dentro un solver MIP lavora con un bound duale, quindi il gap della sua soluzione è sempre noto, e un gap uguale a \(0\) certifica l'ottimalità.
33.10 Errori tipici
Attenzione
-
Arrotondare un problema con vincoli di uguaglianza. Gli arrotondamenti indipendenti di un vincolo di assegnamento non sommano quasi mai a \(1\): sul BPP e su \(P\,||\,C_{\max}\) l'arrotondamento fallisce.
-
Credere che un diving possa annullare una decisione. Un diving è un solo cammino dell'albero, senza backtracking: il primo fissaggio sbagliato (sul KP, \(x_2:=0\)) non viene mai rivisto.
-
Usare la feasibility pump per ottenere una buona soluzione. Dopo il primo LP la pump ignora l'obiettivo: restituisce una soluzione ammissibile, eventualmente con contenitori vuoti lasciati aperti.
-
Fidarsi del fissaggio rigido. RINS fissa le variabili su cui il LP e l'incumbent concordano, quindi non può trovare una soluzione migliore che ne cambi una.
-
Dimenticare il vincolo di cutoff. Senza \(f(\vet x)\le f(\bar{\vet x})-\theta\) il sotto-MIP restituisce di nuovo la soluzione incumbent; con esso, un sotto-MIP inammissibile dimostra un ottimo locale.
-
Dichiarare l'ottimalità senza le condizioni. La condizione di ottimalità della proximity search (Capitolo 10 «Euristiche MIP» del modulo Programmazione lineare intera) richiede \(\theta=1\) e valori obiettivo interi su tutte le soluzioni ammissibili.
-
Ignorare la miopia di relax-and-fix. Il futuro rilassato è ottimistico: una decisione che sembra economica può imporre un setup più avanti.
-
Generalizzare da una sola istanza o da una sola esecuzione del solver. Cammini e tempi dipendono dalla versione del solver e dalle regole di pareggio, quindi le lezioni sono qualitative.
33.11 In sintesi
In sintesi
-
Le euristiche basate sulla PLI del Capitolo 10 «Euristiche MIP» del modulo Programmazione lineare intera si applicano ai problemi classici attraverso i loro modelli MIP.
-
L'arrotondamento e il diving costruiscono una soluzione a partire dal LP; la feasibility pump cerca solo l'ammissibilità; RINS, local branching e proximity search migliorano una soluzione incumbent con un sotto-MIP.
-
Relax-and-fix costruisce una soluzione lungo il tempo, fix-and-optimize la migliora finestra per finestra.
-
Dentro un solver MIP il bound duale è disponibile: il gap della soluzione euristica è noto, e un gap uguale a \(0\) certifica l'ottimalità.
Quadro riassuntivo delle istanze di riferimento. Migliore soluzione trovata dai metodi di questo capitolo contro il bound duale (\(\max\) per il KP, \(\min\) per gli altri):
| istanza | soluzione | bound duale | gap |
|---|---|---|---|
| KP | \(17\) | \(17\) | \(0\%\) |
| BPP | \(3\) | \(3\) | \(0\%\) |
| \(P\,||\,C_{\max}\) | \(9\) | \(9\) | \(0\%\) |
| lot sizing, capacitato | \(160\) | \(160\) | \(0\%\) |
| BPP medio | \(23\) | \(23\) | \(0\%\) |
Il codice del capitolo, in Python con gurobipy (i modelli dei quattro problemi, le euristiche e l'esperimento con i parametri di Gurobi), esegue tutti gli esempi del capitolo e tutte le istanze degli esercizi nel notebook Colab del capitolo.
Esercizi su questo capitolo: Euristiche MIP