La geometria della programmazione lineare
Parte 4 · Metodi matriciali, sensitività e geometria · Capitolo 15 · Dispensa, volume 4 (PDF) · Esercizi: La geometria della programmazione lineare
15.1 La dimensione di un poliedro
- La regione ammissibile di un problema LP è un poliedro \(F \subseteq \R^n\). Finora l'abbiamo descritta attraverso i suoi vincoli lineari; in questo documento ne descriviamo la struttura geometrica, e la mettiamo in relazione con le nozioni algebriche di base e di soluzione di base ammissibile.
Definizione 15.1: inviluppo affine e dimensione
Dato un poliedro \(F \subseteq \R^n\), il suo inviluppo affine \(\mathrm{aff}(F)\) è il più piccolo sottospazio affine di \(\R^n\) che contiene \(F\). La dimensione di \(F\), indicata con \(\dim(F)\), è la dimensione di \(\mathrm{aff}(F)\).
In modo equivalente, \(\dim(F) = k\) se e solo se \(F\) contiene \(k+1\) punti \({\boldsymbol x}^{(0)}, {\boldsymbol x}^{(1)}, \dots, {\boldsymbol x}^{(k)}\) tali che i \(k\) vettori \({\boldsymbol x}^{(1)} - {\boldsymbol x}^{(0)}, \dots, {\boldsymbol x}^{(k)} - {\boldsymbol x}^{(0)}\) sono linearmente indipendenti, e non contiene \(k+2\) punti con questa proprietà.
Definizione 15.2: poliedro a dimensione piena
Un poliedro \(F \subseteq \R^n\) si dice a dimensione piena se \(\dim(F) = n\). Per convenzione, \(\dim(\emptyset) = -1\), e un poliedro costituito da un solo punto ha dimensione \(0\).
- La dimensione di un poliedro non è il numero di variabili: è il numero di direzioni indipendenti lungo le quali ci si può muovere all'interno del poliedro. Ogni vincolo di uguaglianza soddisfatto da tutti i punti di \(F\), e linearmente indipendente dagli altri, ne riduce la dimensione di uno.
La regione ammissibile di un problema LP in forma standard di massimo,
non è mai a dimensione piena quando \(F \ne \emptyset\) e \(\rank({\boldsymbol A}) \ge 1\): tutti i suoi punti soddisfano gli \(m\) vincoli di uguaglianza, e quindi
La regione ammissibile di un problema LP in forma canonica di massimo è invece a dimensione piena ogni volta che contiene un punto che soddisfa tutti i vincoli in senso stretto.
Esempio 15.1: dimensione di un poliedro
-
La regione ammissibile del problema LP in forma canonica di massimo
\[ \begin{array}{rrrrrrrrrrrrr} {\max} & 5 \, {x_1} & {+} & 2 \, {x_2} \\[1ex] \text{soggetto a} & {-} \, {x_1} & {+} & 3 \, {x_2} & {\le} & 12 \\[1ex] & {x_1} & {+} & 2 \, {x_2} & {\le} & 12 \\[1ex] & {3} \, {x_1} & {-} & 2 \, {x_2} & {\le} & 8 \\[1ex] & {x_1,} & & {x_2} & { \ge} & {0} \end{array} \]è a dimensione piena: \(\dim(F) = 2\), perché per esempio il punto \(\begin{pmatrix} 1 \\ 1 \end{pmatrix}\) soddisfa tutti e cinque i vincoli in senso stretto, e quindi un piccolo disco centrato in esso è contenuto in \(F\).
-
La regione ammissibile del problema LP in forma standard di massimo
\[ F = \left\{~ \begin{pmatrix} x_1 \\ x_2 \\ x_3 \end{pmatrix} \in \R^3 ~:~ 2x_1 + 3x_2 + x_3 = 4,~~ {\boldsymbol x} \ge {\boldsymbol 0} ~\right\} \]ha dimensione \(\dim(F) = 2\), e quindi non è a dimensione piena: tutti i suoi punti giacciono sul piano \(2x_1 + 3x_2 + x_3 = 4\). Qui \(n = 3\), \(\rank({\boldsymbol A}) = 1\) e infatti \(\dim(F) = 2 = n - \rank({\boldsymbol A})\).
15.2 Facce, faccette e vertici
Definizione 15.3: disuguaglianza valida
Una disuguaglianza lineare \({\boldsymbol a}' {\boldsymbol x} \le \beta\), con \({\boldsymbol a} \in \R^n\) e \(\beta \in \R\), è valida per un poliedro \(F \subseteq \R^n\) se è soddisfatta da tutti i suoi punti:
Definizione 15.4: faccia
Dati un poliedro \(F \subseteq \R^n\) e una disuguaglianza valida \({\boldsymbol a}' {\boldsymbol x} \le \beta\) per \(F\), l'insieme
si chiama faccia di \(F\). Una faccia è propria se \(G \ne \emptyset\) e \(G \ne F\).
-
Una faccia di un poliedro si ottiene richiedendo che una disuguaglianza valida sia soddisfatta all'uguaglianza, ed è essa stessa un poliedro. Sia \(F\) sia \(\emptyset\) sono facce di \(F\): la prima si ottiene con la disuguaglianza valida \({\boldsymbol 0}' {\boldsymbol x} \le 0\), la seconda con una qualsiasi disuguaglianza valida che non è mai soddisfatta all'uguaglianza.
-
Ogni vincolo lineare \(\sum_{j} a_{ij} x_j \le b_i\) del problema LP è una disuguaglianza valida per la sua regione ammissibile, e quindi definisce una faccia: l'insieme delle soluzioni ammissibili per cui il vincolo è attivo. Insieme alle condizioni degli scarti complementari, questo è il legame tra la geometria di \(F\) e il problema duale.
Definizione 15.5: faccetta e vertice
Dati un poliedro \(F \subseteq \R^n\) e una faccia non vuota \(G\) di \(F\):
-
\(G\) è una faccetta di \(F\) se \(\dim(G) = \dim(F) - 1\);
-
\(G\) è un vertice di \(F\) se \(\dim(G) = 0\), cioè se \(G\) è costituita da un solo punto.
Una faccetta è sempre una faccia propria. Un vertice è una faccia propria, tranne quando \(F\) stesso è costituito da un solo punto: in tal caso \(G = F\) è l'unico vertice di \(F\).
Le faccette sono le facce proprie più grandi e, quando il poliedro ha almeno un vertice (come la regione ammissibile di un problema LP con variabili non negative), i vertici sono le facce non vuote più piccole. Le faccette sono importanti perché sono esattamente i vincoli che non si possono eliminare: un poliedro a dimensione piena è descritto dalle sue disuguaglianze che definiscono faccette, e solo da quelle. I vertici sono importanti perché, come mostriamo più avanti, sono esattamente le soluzioni di base ammissibili.
Definizione 15.6: punto estremo
Un punto \({\boldsymbol x} \in F\) è un punto estremo del poliedro \(F\) se non si può scrivere come combinazione convessa di due punti distinti di \(F\), cioè se non esistono \({\boldsymbol x}^{(1)}, {\boldsymbol x}^{(2)} \in F\) con \({\boldsymbol x}^{(1)} \ne {\boldsymbol x}^{(2)}\) e \(\lambda \in (0,1)\) tali che
Teorema 15.7: vertici e punti estremi
Dati un poliedro \(F \subseteq \R^n\) e un punto \({\boldsymbol x} \in F\), le due affermazioni seguenti sono equivalenti:
-
\(\{{\boldsymbol x}\}\) è un vertice di \(F\);
-
\({\boldsymbol x}\) è un punto estremo di \(F\).
Dimostrazione
\((1 \Rightarrow 2)\) Sia \(\{{\boldsymbol x}\}\) la faccia definita dalla disuguaglianza valida \({\boldsymbol a}' {\boldsymbol y} \le \beta\), e supponiamo \({\boldsymbol x} = \lambda \, {\boldsymbol x}^{(1)} + (1-\lambda) \, {\boldsymbol x}^{(2)}\) con \({\boldsymbol x}^{(1)}, {\boldsymbol x}^{(2)} \in F\) e \(\lambda \in (0,1)\). Allora
e la disuguaglianza può valere con uguaglianza solo se \({\boldsymbol a}' {\boldsymbol x}^{(1)} = {\boldsymbol a}' {\boldsymbol x}^{(2)} = \beta\). Di conseguenza entrambi i punti appartengono alla faccia \(\{{\boldsymbol x}\}\), e quindi \({\boldsymbol x}^{(1)} = {\boldsymbol x}^{(2)} = {\boldsymbol x}\): i due punti non sono distinti.
\((2 \Rightarrow 1)\) Sia \({\boldsymbol x}\) un punto estremo e sia \(I\) l'insieme degli indici dei vincoli di \(F\) attivi in \({\boldsymbol x}\). Se le righe \(\{{\boldsymbol a}_i\}_{i \in I}\) non generassero \(\R^n\), esisterebbe una direzione \({\boldsymbol d} \ne {\boldsymbol 0}\) con \({\boldsymbol a}_i' {\boldsymbol d} = 0\) per ogni \(i \in I\), e quindi, per \(\varepsilon > 0\) abbastanza piccolo, entrambi i punti \({\boldsymbol x} \pm \varepsilon {\boldsymbol d}\) apparterrebbero a \(F\), contraddicendo il fatto che \({\boldsymbol x}\) è un punto estremo, poiché \({\boldsymbol x}\) è il loro punto medio. Di conseguenza le righe attive generano \(\R^n\), il sistema \(\{{\boldsymbol a}_i' {\boldsymbol y} = b_i\}_{i \in I}\) ha \({\boldsymbol x}\) come unica soluzione, e la disuguaglianza valida ottenuta sommando i vincoli attivi definisce la faccia \(\{{\boldsymbol x}\}\). □
Esempio 15.2: facce, faccette e vertici
Consideriamo la regione ammissibile \(F\) del primo problema LP dell'Esempio 15.1. È a dimensione piena, \(\dim(F) = 2\), e quindi:
-
le sue faccette sono le sue facce di dimensione \(1\), cioè i suoi cinque spigoli;
-
i suoi vertici sono le sue facce di dimensione \(0\), cioè i suoi cinque punti d'angolo.
Ciascuno dei cinque vincoli lineari definisce una faccetta, e quindi sono tutti necessari per descrivere \(F\):
| vincolo | faccetta che definisce | vertici che contiene |
|---|---|---|
| \(-x_1 + 3x_2 \le 12\) | spigolo da \((0,4)\) a \(\left(\frac{12}{5},\frac{24}{5}\right)\) | \(2\) |
| \(x_1 + 2x_2 \le 12\) | spigolo da \(\left(\frac{12}{5},\frac{24}{5}\right)\) a \(\left(5,\frac{7}{2}\right)\) | \(2\) |
| \(3x_1 - 2x_2 \le 8\) | spigolo da \(\left(5,\frac{7}{2}\right)\) a \(\left(\frac{8}{3},0\right)\) | \(2\) |
| \(x_2 \ge 0\) | spigolo da \(\left(\frac{8}{3},0\right)\) a \((0,0)\) | \(2\) |
| \(x_1 \ge 0\) | spigolo da \((0,0)\) a \((0,4)\) | \(2\) |
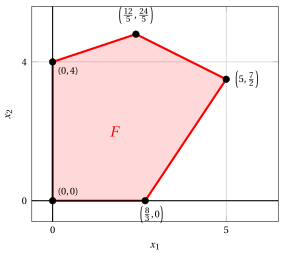
I cinque punti segnati in nero sono i vertici di \(F\), e i cinque segmenti rossi che li uniscono sono le sue faccette.
15.3 Soluzioni di base ammissibili e vertici
- Colleghiamo ora la nozione geometrica di vertice alla nozione algebrica di soluzione di base ammissibile, che è quella usata dall'algoritmo del simplesso. Consideriamo un problema LP in forma standard di massimo con \(n+m\) variabili non negative e \(m\) vincoli lineari di uguaglianza, con \(\rank({\boldsymbol A}) = m\).
Teorema 15.8: soluzioni di base ammissibili e vertici
Dati un problema LP in forma standard di massimo e un punto \(\bar{\boldsymbol x} \in F\), le due affermazioni seguenti sono equivalenti:
-
\(\bar{\boldsymbol x}\) è una soluzione di base ammissibile, cioè esiste una base \({\boldsymbol A}_{\pazocal{B}}\) tale che \(\bar{\boldsymbol x}_{\pazocal{B}} = {\boldsymbol A}_{\pazocal{B}}^{-1} {\boldsymbol b} \ge {\boldsymbol 0}\) e \(\bar{\boldsymbol x}_{\pazocal{N}} = {\boldsymbol 0}\);
-
\(\bar{\boldsymbol x}\) è un vertice di \(F\).
- L'idea della dimostrazione è che le colonne associate alle componenti strettamente positive di \(\bar{\boldsymbol x}\) sono linearmente indipendenti se e solo se \(\bar{\boldsymbol x}\) non si può spostare in due direzioni opposte restando in \(F\).
Dimostrazione
Sia \(P = \{\, j ~:~ \bar x_j > 0 \,\}\).
\((1 \Rightarrow 2)\) Sia \(\bar{\boldsymbol x}\) una soluzione di base ammissibile con base \(\pazocal{B}\). Allora \(P \subseteq \pazocal{B}\), e quindi le colonne \(\{{\boldsymbol A}_j\}_{j \in P}\) sono linearmente indipendenti, essendo un sottoinsieme delle colonne della matrice invertibile \({\boldsymbol A}_{\pazocal{B}}\). Supponiamo \(\bar{\boldsymbol x} = \lambda \, {\boldsymbol x}^{(1)} + (1-\lambda) \, {\boldsymbol x}^{(2)}\) con \({\boldsymbol x}^{(1)}, {\boldsymbol x}^{(2)} \in F\) e \(\lambda \in (0,1)\). Per ogni \(j \notin P\) abbiamo \(\bar x_j = 0\) e, poiché entrambi i punti sono non negativi, \(x^{(1)}_j = x^{(2)}_j = 0\). Posto \({\boldsymbol d} = {\boldsymbol x}^{(1)} - {\boldsymbol x}^{(2)}\), otteniamo \(d_j = 0\) per ogni \(j \notin P\) e
Per l'indipendenza lineare di \(\{{\boldsymbol A}_j\}_{j \in P}\) otteniamo \({\boldsymbol d} = {\boldsymbol 0}\), cioè \({\boldsymbol x}^{(1)} = {\boldsymbol x}^{(2)}\). Di conseguenza \(\bar{\boldsymbol x}\) è un punto estremo e, per il Teorema 15.7, un vertice di \(F\).
\((2 \Rightarrow 1)\) Sia \(\bar{\boldsymbol x}\) un vertice di \(F\) e supponiamo, per assurdo, che le colonne \(\{{\boldsymbol A}_j\}_{j \in P}\) siano linearmente dipendenti: esiste \({\boldsymbol d} \ne {\boldsymbol 0}\) con \(d_j = 0\) per ogni \(j \notin P\) e \(\sum_{j \in P} d_j {\boldsymbol A}_j = {\boldsymbol 0}\). Poiché \(\bar x_j > 0\) per ogni \(j \in P\), per \(\varepsilon > 0\) abbastanza piccolo entrambi i punti \(\bar{\boldsymbol x} \pm \varepsilon \, {\boldsymbol d}\) sono non negativi, e soddisfano \({\boldsymbol A}(\bar{\boldsymbol x} \pm \varepsilon {\boldsymbol d}) = {\boldsymbol b}\): appartengono a \(F\). Ma \(\bar{\boldsymbol x}\) è il loro punto medio, il che contraddice il Teorema 15.7. Di conseguenza le colonne \(\{{\boldsymbol A}_j\}_{j \in P}\) sono linearmente indipendenti; poiché \(\rank({\boldsymbol A}) = m\), si possono completare a \(m\) colonne linearmente indipendenti, i cui indici formano una base \(\pazocal{B} \supseteq P\). Rispetto a essa, \(\bar{\boldsymbol x}_{\pazocal{N}} = {\boldsymbol 0}\) e \(\bar{\boldsymbol x}_{\pazocal{B}} = {\boldsymbol A}_{\pazocal{B}}^{-1} {\boldsymbol b} \ge {\boldsymbol 0}\): \(\bar{\boldsymbol x}\) è una soluzione di base ammissibile. □
La corrispondenza tra basi e vertici è suriettiva ma non necessariamente biunivoca: ogni soluzione di base ammissibile è un vertice, ma lo stesso vertice può essere associato a più basi diverse. Ciò accade solo se il vertice è degenere, cioè se qualche variabile in base assume il valore \(0\): un vertice non degenere è associato a esattamente una base, formata dagli indici delle sue componenti strettamente positive, mentre un vertice degenere è di solito, ma non sempre, associato a più basi.
Esempio 15.3: basi e vertici
Consideriamo il primo problema LP dell'Esempio 15.1 in forma standard di massimo, con \(n+m=5\) variabili non negative e \(m=3\) vincoli lineari di uguaglianza. Una base è un sottoinsieme di \(3\) indici su \(5\), e ci sono \(\binom{5}{3} = 10\) sottoinsiemi di questo tipo. Tutti danno una matrice invertibile \({\boldsymbol A}_{\pazocal{B}}\), e quindi sono tutti basi:
| \(\pazocal{B}\) | \({\boldsymbol x}_{\pazocal{B}} = {\boldsymbol A}_{\pazocal{B}}^{-1} {\boldsymbol b}\) | ammissibile | vertice \((x_1,x_2)\) |
|---|---|---|---|
| \(\{1,2,3\}\) | \(\left(5,~\frac{7}{2},~\frac{13}{2}\right)\) | ✓ | \(\left(5,\frac{7}{2}\right)\) |
| \(\{1,2,4\}\) | \(\left(\frac{48}{7},~\frac{44}{7},~-\frac{52}{7}\right)\) | ||
| \(\{1,2,5\}\) | \(\left(\frac{12}{5},~\frac{24}{5},~\frac{52}{5}\right)\) | ✓ | \(\left(\frac{12}{5},\frac{24}{5}\right)\) |
| \(\{1,3,4\}\) | \(\left(\frac{8}{3},~\frac{44}{3},~\frac{28}{3}\right)\) | ✓ | \(\left(\frac{8}{3},0\right)\) |
| \(\{1,3,5\}\) | \((12,~24,~-28)\) | ||
| \(\{1,4,5\}\) | \((-12,~24,~44)\) | ||
| \(\{2,3,4\}\) | \((-4,~24,~20)\) | ||
| \(\{2,3,5\}\) | \((6,~-6,~20)\) | ||
| \(\{2,4,5\}\) | \((4,~4,~16)\) | ✓ | \((0,4)\) |
| \(\{3,4,5\}\) | \((12,~12,~8)\) | ✓ | \((0,0)\) |
Esattamente \(5\) delle \(10\) basi sono ammissibili, e corrispondono ai \(5\) vertici di \(F\) determinati nell'esempio precedente. In questo problema LP la corrispondenza è biunivoca, poiché nessuna soluzione di base ammissibile è degenere: in ogni riga ammissibile della tabella tutte e tre le variabili in base sono strettamente positive.
Esempio 15.4: un vertice degenere
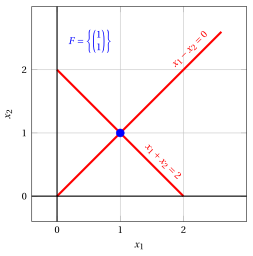
Consideriamo invece il seguente problema LP in forma canonica di massimo, la cui regione ammissibile è costituita da un solo punto:
I primi due vincoli impongono \(x_1 + x_2 = 2\) e gli ultimi due impongono \(x_1 = x_2\), quindi
In forma standard di massimo il problema ha \(6\) variabili e \(4\) vincoli, e l'unico vertice \(\begin{pmatrix} 1 \\ 1 \end{pmatrix}\) è associato a quattro basi diverse,
in ciascuna delle quali due variabili in base assumono il valore \(0\). Questo vertice è quindi degenere, e la corrispondenza tra basi e vertici non è biunivoca.
15.4 Il Teorema Fondamentale, in chiave geometrica
- Il Teorema Fondamentale della programmazione lineare afferma che, ogni volta che un problema LP ammette una soluzione ottima, ammette una soluzione di base ammissibile che è ottima. Per il Teorema 15.8, questo enunciato ha un'immediata lettura geometrica.
Corollario 15.9: vertici ottimi
Se un problema LP ammette una soluzione ottima, allora almeno un vertice della sua regione ammissibile è una soluzione ottima.
Questo è il risultato che giustifica il metodo grafico: per risolvere un problema LP con due variabili è sufficiente calcolare il valore obiettivo in ciascun vertice della regione ammissibile e tenere il migliore. È anche il risultato che rende possibile l'algoritmo del simplesso: la ricerca di una soluzione ottima, che a priori è una ricerca fra infiniti punti, diventa una ricerca fra i finiti vertici.
-
L'insieme delle soluzioni ottime di un problema LP è esso stesso una faccia della regione ammissibile: è la faccia definita dalla disuguaglianza valida \({\boldsymbol c}' {\boldsymbol x} \le z(\, LP \,)\). Di conseguenza:
-
se tale faccia è un vertice, la soluzione ottima è unica;
-
se tale faccia ha dimensione \(1\) o più, il problema LP ammette infinite soluzioni ottime, e fra di esse almeno un vertice.
-
-
Un vertice è una soluzione ottima se e solo se nessuno spigolo che parte da esso, limitato o illimitato, migliora la funzione obiettivo. Il test di ottimalità dell'algoritmo del simplesso si basa su questa proprietà: le variabili fuori base corrispondono alle direzioni che escono dal vertice, e il loro effetto sulla funzione obiettivo è misurato dai costi ridotti. Il test è una condizione sufficiente per l'ottimalità ma, in un vertice degenere, non necessaria: un vertice degenere può essere ottimo anche se qualche costo ridotto è positivo, poiché la direzione corrispondente può uscire immediatamente da \(F\).
Definizione 15.10: vertici adiacenti
Due vertici di un poliedro si dicono adiacenti se il segmento che li congiunge è una faccia, cioè uno spigolo.
In termini di basi, due soluzioni di base ammissibili non degeneri sono adiacenti se e solo se le loro basi differiscono per esattamente un indice.
Un'operazione di pivot dell'algoritmo del simplesso sostituisce un indice della base con un altro. Se è non degenere, ci si sposta da un vertice a uno adiacente, lungo uno spigolo della regione ammissibile, aumentando strettamente il valore obiettivo; se è degenere (\(t_m = 0\)), cambia la base ma resta nello stesso vertice. L'algoritmo del simplesso è, geometricamente, un cammino sugli spigoli del poliedro.
Esempio 15.5: l'algoritmo del simplesso come cammino sugli spigoli
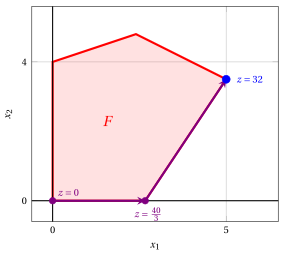
L'esecuzione dell'algoritmo del simplesso sul primo problema LP dell'Esempio 15.1, partendo dalla base \(\pazocal{B}= \{3,4,5\}\), visita i seguenti vertici:
con valori obiettivo \(0\), \(\frac{40}{3}\) e \(32\). Ogni passo si muove lungo uno spigolo di \(F\), verso un vertice adiacente, e il valore obiettivo aumenta strettamente. Nella figura, in viola i due vertici visitati prima dell'ultimo, in blu il vertice ottimo.
15.5 Riepilogo
| nozione geometrica | corrispondente algebrico |
|---|---|
| poliedro \(F\) | regione ammissibile del problema LP |
| \(\dim(F)\) | \(n\) meno le uguaglianze indipendenti valide in \(F\) |
| faccia | soluzioni in cui una disuguaglianza valida è attiva |
| faccetta | un vincolo che non si può eliminare |
| vertice \(=\) punto estremo | soluzione di base ammissibile |
| vertice degenere | più basi, un solo punto |
| spigolo tra due vertici | operazione di pivot |
| faccia ottima | insieme delle soluzioni ottime |
- Il numero di vertici di un poliedro può essere esponenziale nel numero dei suoi vincoli e variabili: per un problema LP in forma standard di massimo è limitato da \(\binom{n+m}{m}\). Per questo l'algoritmo del simplesso, che visita un vertice alla volta, non si può dimostrare efficiente semplicemente contando i vertici, e perché il suo comportamento pratico è molto migliore del suo caso peggiore.
Esercizi su questo capitolo: La geometria della programmazione lineare