EX 7 — Aerei su commessa con costo fisso
Classe: MILP · Legami: costo fisso, attivazione · Script: python/ex07_aerei.py
Difficoltà: ★★☆☆☆ · Tempo: 30–45 min

Uno dei quindici modelli numerici, della famiglia pianificazione della produzione.
EX 7
Un'azienda costruisce aerei su misura; prima di produrre per un cliente occorre sostenere un costo fisso di attrezzaggio. Tre clienti hanno ordinato, rispettivamente, \(3\), \(2\) e \(5\) aerei. La capacità produttiva è di \(1000\) ore. L'azienda decide quali ordini accettare e quante unità produrne (anche meno di quante richieste).
| cliente 1 | cliente 2 | cliente 3 | |
|---|---|---|---|
| attrezzaggio (milioni) | 3 | 2 | 0 |
| profitto unitario (milioni) | 2 | 3 | 1 |
| ore per aereo | 200 | 400 | 200 |
Si vuole massimizzare il profitto totale al netto dei costi di attrezzaggio.
Modello
I dati sono \(n = 3\) clienti, di profitto unitario \(p_j\), costo di attrezzaggio \(f_j\), ore per aereo \(h_j\) e ordine massimo \(M_j\), più la capacità produttiva \(H = 1000\) ore. Con \(x_j\) aerei prodotti per il cliente \(j\) (intere) e \(y_j\) indicatore di commessa accettata:
Un solo vincolo per cliente fa due cose insieme: limita la quantità al numero di aerei ordinati e fa pagare l'attrezzaggio. Il cliente 3 ha attrezzaggio nullo, quindi \(y_3\) non compare nell'obiettivo e vale \(1\) in ogni soluzione ottima con \(x_3 > 0\).
Euristica costruttiva: il bound primale
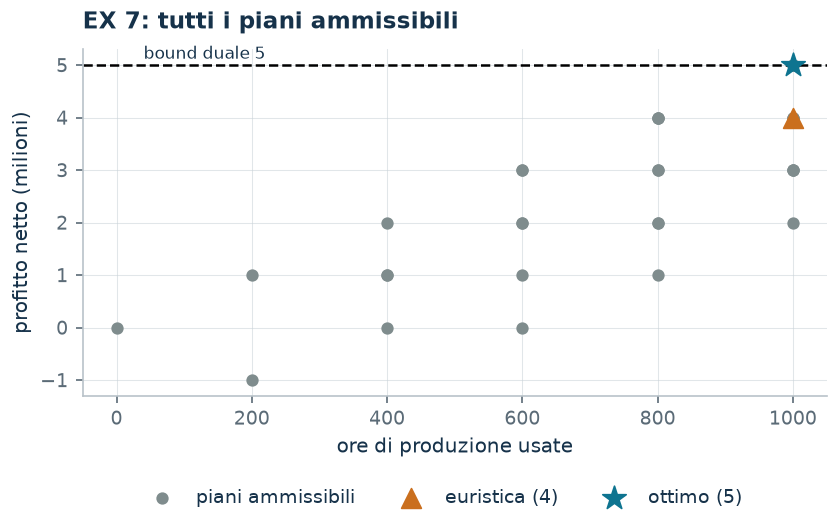
È un massimo. Si scandiscono i clienti in ordine di profitto netto per ora, calcolato sulla commessa intera: \(3/600\), \(4/800\) e \(5/1000\), cioè \(1/200\) per tutti e tre. A parità di rapporto si scorre nell'ordine naturale: si accetta il cliente 1 con \(3\) aerei (\(600\) ore, profitto netto \(3\)), poi il cliente 2 con un solo aereo (\(400\) ore, profitto netto \(3 - 2 = 1\)), e le ore finiscono.
Rilassamento LP e duale: il bound duale
Con \(\alpha \ge 0\) sulla capacità produttiva e \(\beta_j \ge 0\) su ciascun legame fra quantità e commessa, il duale ha una riga per ogni \(x_j\) --- un aereo del cliente \(j\) consuma le sue ore e occupa una unità dell'ordine, e il totale deve coprire il profitto unitario --- e una per ogni \(y_j\), che chiede al risparmio sull'ordine di non superare l'attrezzaggio.
La ricetta: \(\bar\beta_j = f_j / M_j\), cioè l'attrezzaggio spalmato sugli aerei ordinati (\(1\), \(1\) e \(0\)), da cui \(\alpha \ge (p_j - \bar\beta_j)/h_j\) per ogni \(j\), cioè \(\alpha \ge 1/200\) in tutti e tre i casi. Con \(\bar\alpha = 1/200\),
La variabile \(\alpha\) è il prezzo di un'ora di produzione, \(\beta_j\) quello dell'ordine massimo del cliente \(j\). L'obiettivo valuta a quel prezzo le \(1000\) ore disponibili. I primi tre vincoli sono le colonne delle \(x_j\): un aereo per il cliente \(j\) consuma le sue ore e occupa una unità dell'ordine, e il totale deve coprire il profitto unitario. Gli ultimi tre sono le colonne delle \(y_j\): accendere la commessa \(j\) libera \(M_j\) unità di ordine, e il risparmio non può superare il costo di attrezzaggio.
Ottimo e confronto
| \(\mathit{LB}\) | \(\mathit{UB}\) | \(z(\mathit{LP})\) | \(z(\mathit{LP}^+)\) | \(z(\mathit{MILP})\) |
|---|---|---|---|---|
| 4 | 5 | 5 | 5 | 5 |
L'ottimo vale \(5\) ed è raggiunto da tre piani diversi: cinque aerei al cliente 3; due al cliente 2 e uno al terzo; tre al cliente 1 e due al terzo. Tutti e tre usano esattamente le \(1000\) ore.
Quando il certificato chiude il problema da solo
Qui il bound duale è esatto: \(\mathit{UB} = z(\mathit{MILP}) = 5\). Il certificato costruito a mano dimostra l'ottimalità senza che il solver debba fare nulla. Senza costi di attrezzaggio l'ottimo salirebbe a \(9\); con \(1400\) ore disponibili a \(7\).
Codice
Lo script completo è
python/ex07_aerei.py;
il notebook è
notebooks/ex07_aerei.ipynb.
Mostra lo script completo — python/ex07_aerei.py (180 righe)
"""EX 7 -- Aerei su commessa con costo fisso di setup (famiglia 9).

Tre commesse, ciascuna con un costo fisso di attrezzaggio e un tetto di unita'.
E' il costo fisso della tecnica 3.2 in forma pura: il legame x <= M y serve sia a
limitare la quantita' sia a far pagare il setup. Il duale del rilassamento si
costruisce a mano in due righe e coincide con l'ottimo del MILP.
"""
import gurobipy as gp
import pandas as pd
from gurobipy import GRB

from mip import (ammissibile, due_rilassamenti, frazione, nuovo_modello, registra_bound,
                 risolvi, stampa_lp, valuta)
from stile import ARANCIO, GRIGIO, TEAL, intestazione, plt, salva_dati, salva_figura
from esteso import salva_modello

R = range


def aerei(n):
    return f"{int(n)} aereo" if int(n) == 1 else f"{int(n)} aerei"

# ---------- 1. MODELLO E ISTANZA ----------
intestazione("EX 7. Aerei su commessa: quali ordini accettare")
p6 = [2, 3, 1]        # profitto unitario (milioni)
f6 = [3, 2, 0]        # costo fisso di attrezzaggio (milioni)
h6 = [200, 400, 200]  # ore di produzione per aereo
M6 = [3, 2, 5]        # aerei ordinati dal cliente
H6 = 1000             # ore disponibili
nc = len(p6)
salva_dati(pd.DataFrame({"cliente": R(1, nc + 1), "profitto": p6, "setup": f6,
                         "ore": h6, "ordinati": M6}), "ex07_dati")
print("  Profitto netto se si accetta un cliente e si producono tutti i suoi aerei:")
for j in R(nc):
    print(f"    cliente {j + 1}: {p6[j]} * {M6[j]} - {f6[j]} = {p6[j] * M6[j] - f6[j]} "
          f"milioni, con {h6[j] * M6[j]} ore")


def modello(p, f, h, M, H):
    nc = len(p)
    m = nuovo_modello("aerei")
    x = m.addVars(nc, vtype=GRB.INTEGER, name="x")
    y = m.addVars(nc, vtype=GRB.BINARY, name="y")
    m.setObjective(gp.quicksum(p[j] * x[j] - f[j] * y[j] for j in R(nc)), GRB.MAXIMIZE)
    m.addConstr(gp.quicksum(h[j] * x[j] for j in R(nc)) <= H, name="ore")
    m.addConstrs((x[j] - M[j] * y[j] <= 0 for j in R(nc)), name="attiva")
    return m, x, y


def duale(p, f, h, M, H):
    """min H alpha  con alpha >= 0 e beta >= 0 (legami x_j <= M_j y_j).

    Colonne:  x_j: h_j alpha + beta_j >= p_j
              y_j: -M_j beta_j >= -f_j, cioe' beta_j <= f_j / M_j
    """
    nc = len(p)
    d = nuovo_modello("duale_aerei")
    alpha = d.addVar(name="alpha")
    beta = d.addVars(nc, name="beta")
    d.setObjective(H * alpha, GRB.MINIMIZE)
    d.addConstrs((h[j] * alpha + beta[j] >= p[j] for j in R(nc)), name="rcx")
    d.addConstrs((-M[j] * beta[j] >= -f[j] for j in R(nc)), name="rcy")
    return d


m6, x6, y6 = modello(p6, f6, h6, M6, H6)
salva_modello(m6, "ex07_primale")
print("  Il modello dell'istanza:")
stampa_lp(m6)

# ---------- 2. EURISTICA COSTRUTTIVA (LOWER BOUND) ----------
# euristica costruttiva sul profitto netto per ora se si accetta la commessa intera
def euristica(p, f, h, M, H):
    nc = len(p)
    res = H
    x = [0] * nc
    valore = [(p[j] * M[j] - f[j]) / (h[j] * M[j]) for j in R(nc)]
    passi = ["profitto netto per ora, a commessa intera: "
             + ", ".join(f"cliente {j + 1} {frazione(valore[j])}" for j in R(nc))]
    for j in sorted(R(nc), key=lambda j: (-valore[j], j)):
        n = min(M[j], res // h[j])
        if n == 0 or p[j] * n - f[j] <= 0:
            passi.append(f"cliente {j + 1}: con {res} ore residue si farebbero "
                         f"{aerei(n)}, profitto {p[j] * n - f[j]} <= 0, si scarta")
            continue
        x[j] = n
        res -= h[j] * n
        passi.append(f"cliente {j + 1}: {aerei(n)}, profitto netto {p[j] * n - f[j]}; "
                     f"ore residue {res}")
    return x, passi


x_e, passi = euristica(p6, f6, h6, M6, H6)
for k, riga in enumerate(passi, 1):
    print(f"  Passo {k}. {riga}")
lb6 = sum(p6[j] * x_e[j] - f6[j] * (1 if x_e[j] else 0) for j in R(nc))
sol_eur = ({f"x[{j}]": x_e[j] for j in R(nc)}
           | {f"y[{j}]": 1 if x_e[j] else 0 for j in R(nc)})
assert ammissibile(m6, sol_eur), sol_eur
print(f"  Soluzione euristica: " + ", ".join(f"{aerei(x_e[j])} al cliente {j + 1}"
                                             for j in R(nc) if x_e[j])
      + f"   lb = {frazione(lb6)}")

# ---------- 3. RILASSAMENTO LP E DUALE (UPPER BOUND) ----------
d6 = duale(p6, f6, h6, M6, H6)
salva_modello(d6, "ex07_duale")
# ricetta: beta_j = f_j / M_j (il massimo consentito dalla colonna di y_j, cioe' il
# setup spalmato sugli aerei ordinati) e alpha il piu' piccolo valore che rende
# ammissibili tutte le colonne di x
beta_v = [f6[j] / M6[j] for j in R(nc)]
alpha_v = max((p6[j] - beta_v[j]) / h6[j] for j in R(nc))
mano = {"alpha": alpha_v} | {f"beta[{j}]": beta_v[j] for j in R(nc)}
ub6, viol = valuta(d6, mano)
assert viol <= 1e-9, viol
print("  Duale a mano: beta_j = f_j / M_j (il setup spalmato sugli aerei ordinati):")
for j in R(nc):
    print(f"    cliente {j + 1}: {f6[j]} / {M6[j]} = {frazione(beta_v[j])}, quindi "
          f"alpha >= ({p6[j]} - {frazione(beta_v[j])}) / {h6[j]} = "
          f"{frazione((p6[j] - beta_v[j]) / h6[j])}")
print(f"  alpha = {frazione(alpha_v)} (un'ora di produzione vale {frazione(alpha_v)} milioni)")
print(f"  ub = {H6} * alpha = {frazione(ub6)}")
zlp6, zlp6r, _ = due_rilassamenti(m6, d6)

# ---------- 4. OTTIMO DEL MILP ----------
z6 = risolvi(m6)
print("  Soluzione ottima: " + ", ".join(
    f"{aerei(x6[j].X)} al cliente {j + 1}" for j in R(nc) if x6[j].X > 0.5)
    + f"; ore usate {int(sum(h6[j] * x6[j].X for j in R(nc)))} su {H6}")
riga = registra_bound("EX 7 aerei", ub6, lb6, zlp6, zlp6r, z6, senso="max")
salva_dati(pd.DataFrame([riga]), "ex07_bound")
assert lb6 <= z6 <= zlp6 <= ub6 + 1e-9

# ---------- 5. TUTTI I PIANI POSSIBILI ----------
intestazione("EX 7. I piani ammissibili, uno per uno")
righe = []
for a in R(M6[0] + 1):
    for b in R(M6[1] + 1):
        for c in R(M6[2] + 1):
            ore = h6[0] * a + h6[1] * b + h6[2] * c
            if ore > H6:
                continue
            val = (p6[0] * a + p6[1] * b + p6[2] * c
                   - sum(f6[j] for j, n in enumerate((a, b, c)) if n))
            righe.append({"cliente_1": a, "cliente_2": b, "cliente_3": c, "ore": ore,
                          "profitto": val})
df = pd.DataFrame(righe).sort_values("profitto", ascending=False)
print(df.head(6).to_string(index=False))
print(f"  Piani ammissibili in tutto: {len(df)}; il migliore vale {df.profitto.max()}, e")
print(f"  coincide con l'ottimo del solver ({frazione(z6)}).")
salva_dati(df, "ex07_piani")
assert abs(df.profitto.max() - z6) <= 1e-9

# ---------- 6. VARIANTI ----------
varianti = {}
m, x, y = modello(p6, [0] * nc, h6, M6, H6)
varianti["6a. senza costi di setup"] = risolvi(m)
print(f"  6a. Senza costi di attrezzaggio: z = "
      f"{frazione(varianti['6a. senza costi di setup'])}")
m, x, y = modello(p6, f6, h6, M6, 1400)
varianti["6b. 1400 ore disponibili"] = risolvi(m)
print(f"  6b. Con 1400 ore disponibili: z = "
      f"{frazione(varianti['6b. 1400 ore disponibili'])}")
salva_dati(pd.DataFrame({"variante": list(varianti), "z": list(varianti.values())}),
           "ex07_varianti")

# ---------- 7. FIGURA ----------
fig, ax = plt.subplots(figsize=(6.4, 3.0))
ax.scatter(df.ore, df.profitto, s=26, color=GRIGIO, label="piani ammissibili")
ax.scatter([sum(h6[j] * x_e[j] for j in R(nc))], [lb6], s=90, marker="^", color=ARANCIO,
           label=f"euristica ({frazione(lb6)})", zorder=3)
ax.scatter([sum(h6[j] * x6[j].X for j in R(nc))], [z6], s=140, marker="*", color=TEAL,
           label=f"ottimo ({frazione(z6)})", zorder=3)
ax.axhline(ub6, color="black", ls="--", lw=1.2)
ax.annotate(f"bound duale {frazione(ub6)}", (40, ub6 + 0.12), fontsize=8)
ax.set_xlabel("ore di produzione usate")
ax.set_ylabel("profitto netto (milioni)")
ax.set_title("EX 7: tutti i piani ammissibili")
ax.legend(fontsize=8, loc="lower left")
salva_figura(fig, "ex07_piani")
print("Fine.")