EX 5 — Fondi acquistabili a lotti
Classe: ILP · Legami: conteggi interi, vincolo di proporzione · Script: python/ex05_fondi.py
Difficoltà: ★☆☆☆☆ · Tempo: 30–45 min

Uno dei quindici modelli numerici: il posto giusto per vedere come si verifica un certificato duale, e come un vincolo di proporzione possa mettere in crisi un'euristica golosa.
EX 5
Dopo una vincita, un investitore deve decidere come impiegare \(100\) milioni di lire. Un amico gli suggerisce quattro tipi di fondo comune. Le quote si acquistano solo a lotti indivisibili, che costano rispettivamente \(12\), \(15\), \(18\) e \(25\) milioni. Il rendimento annuo stimato è \(1/6\) del capitale investito per il primo fondo, \(1/3\) per il secondo, \(1/9\) per il terzo e il \(16\%\) per il quarto. Inoltre il numero di lotti del secondo fondo non può superare il \(50\%\) del numero totale di lotti acquistati. Si vuole massimizzare il rendimento annuo atteso.
Modello
Il rendimento di un lotto vale \(12 \cdot 1/6 = 2\) milioni per il primo fondo, \(15 \cdot 1/3 = 5\) per il secondo, \(18 \cdot 1/9 = 2\) per il terzo e \(25 \cdot 0{,}16 = 4\) per il quarto. Il vincolo di quota \(x_2 \le \tfrac12 (x_1 + x_2 + x_3 + x_4)\), moltiplicato per \(2\) e portato a sinistra, diventa \(-x_1 + x_2 - x_3 - x_4 \le 0\). Con \(x_j\) il numero di lotti del fondo \(j\):
Uno zaino intero, non binario: le variabili contano lotti, non scelte. La prima riga è il budget, la seconda la quota del secondo fondo, scritta in forma lineare; l'ultima dichiara le quattro variabili intere e non negative.
Euristica costruttiva: il bound primale
È un massimo. Si scandiscono i fondi in ordine di rendimento per milione investito: \(1/3\) per il secondo, \(1/6\) per il primo, \(4/25\) per il quarto e \(1/9\) per il terzo.
- Fondo 2, il migliore: non se ne compra nessun lotto. Da solo violerebbe subito la quota, che gli concede al più metà dei lotti totali.
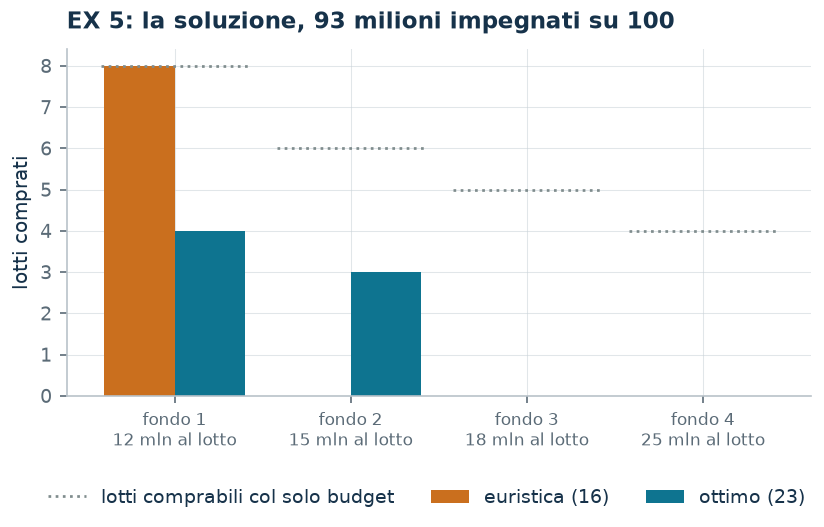
- Fondo 1: se ne comprano \(8\) lotti, \(96\) milioni.
- Restano \(4\) milioni: non bastano per nessun altro lotto.
L'euristica è inciampata proprio sul fondo migliore. Comprarne un lotto conviene, ma solo insieme a un lotto di un altro fondo, e una regola che guarda un elemento alla volta non lo vede.
Rilassamento LP e duale: il bound duale
Con \(\alpha \ge 0\) sul budget e \(\beta \ge 0\) sulla quota, una riga per fondo.
Un tentativo che non è ammissibile
Una scelta che viene spontanea è \(\bar\alpha = 5/32\), \(\bar\beta = 1/8\). Verifichiamo il primo vincolo:
È violato di \(1/4\): quella coppia non è una soluzione duale ammissibile, e il valore \(100 \cdot 5/32\) non è un bound. Un valore duale si può leggere come bound solo dopo aver verificato tutti i vincoli, uno per uno.
La ricetta corretta è \(\bar\beta = 0\) e
cioè «il milione vale quanto rende nel fondo migliore». Tutti i vincoli diventano \(c_j\, \bar\alpha \ge p_j\) e sono soddisfatti, e
La variabile \(\alpha\) è il prezzo di un milione di budget, \(\beta\) quello della quota. Una sola riga per fondo: comprare un lotto del fondo \(j\) impegna \(c_j\) milioni e sposta la quota di una unità — nel verso che l'aiuta per il fondo 2, nel verso contrario per gli altri — e il totale deve coprire il rendimento del lotto. L'obiettivo valuta a quel prezzo tutto il budget.
Ottimo e confronto
| \(\mathit{LB}\) | \(\mathit{UB}\) | \(z(\mathit{LP})\) | \(z(\mathit{LP}^+)\) | \(z(\mathit{MILP})\) |
|---|---|---|---|---|
| 16 | \(100/3\) | \(700/27\) | \(700/27\) | 23 |
L'ottimo compra \(4\) lotti del primo fondo e \(3\) del secondo, \(93\) milioni per \(23\) di rendimento: l'euristica si ferma a \(16\) e sbaglia del \(30\%\). La differenza \(700/27 - 23 = 79/27\) è il prezzo dell'interezza: il rilassamento comprerebbe lotti a pezzi.
Si noti che il bound duale costruito a mano, \(100/3\), resta lontano: «il milione vale quanto rende nel fondo migliore» ignora che il fondo migliore non si può comprare da solo. È una ricetta valida, non una buona.
Quanto costa la quota
Togliendo il vincolo di quota l'ottimo salirebbe da \(23\) a \(30\): sei lotti del secondo fondo e nulla d'altro, \(90\) milioni spesi. La quota costa quindi \(7\) milioni di rendimento all'anno, ed è questo il modo di misurare che cosa fa davvero un vincolo: lo si toglie e si guarda di quanto cambia l'ottimo.
Codice
Lo script completo è
python/ex05_fondi.py;
il notebook è
notebooks/ex05_fondi.ipynb.
Mostra lo script completo — python/ex05_fondi.py (181 righe)
"""EX 5 -- Fondi acquistabili a lotti (famiglia 10).

Uno zaino intero (non binario) con quattro tipi di lotto e un vincolo di
proporzione riscritto in forma lineare. Serve anche a mostrare come si verifica
una soluzione duale: se ne esibisce prima una non ammissibile, come
controesempio, e poi si costruisce quella giusta.

La quota morde: il secondo fondo rende piu' del doppio degli altri per milione
investito, ma non si puo' comprare da solo. L'euristica ci casca --- parte dal
fondo migliore, non riesce a comprarne nemmeno un lotto e ripiega sul primo ---
e si ferma a 16 contro un ottimo di 23.
"""
import gurobipy as gp
import pandas as pd
from gurobipy import GRB

from mip import (ammissibile, due_rilassamenti, frazione, nuovo_modello, registra_bound,
                 risolvi, stampa_lp, valuta)
from stile import ARANCIO, BLU, GRIGIO, TEAL, intestazione, plt, salva_dati, salva_figura
from esteso import salva_modello

R = range

# ---------- 1. MODELLO E ISTANZA ----------
intestazione("EX 5. Fondi a lotti: massimizzare il rendimento annuo entro il budget")
c12 = [12, 15, 18, 25]         # costo di un lotto (milioni)
t12 = [1 / 6, 1 / 3, 1 / 9, 0.16]   # rendimento annuo, frazione del capitale investito
nf = len(c12)
p12 = [c12[j] * t12[j] for j in R(nf)]  # rendimento di un lotto: 2, 5, 2 e 4 milioni
B12 = 100                      # budget disponibile
QUOTA = 0.5                    # il fondo 2 non puo' superare meta' dei lotti totali
# nel vincolo di quota il fondo 2 ha coefficiente +1 e gli altri -1
QC = [1 if j == 1 else -1 for j in R(nf)]
salva_dati(pd.DataFrame({"fondo": list(R(1, nf + 1)), "costo_lotto": c12,
                         "rendimento": t12, "rendimento_lotto": p12}), "ex05_dati")
print("  Rendimento di un lotto: "
      + ", ".join(f"fondo {j + 1} = {c12[j]} * {frazione(t12[j])} = {frazione(p12[j])}"
                  for j in R(nf)) + " milioni.")
print(f"  Il vincolo x2 <= {QUOTA} (x1 + x2 + x3 + x4) diventa, moltiplicando per 2 e "
      "portando a sinistra, -x1 + x2 - x3 - x4 <= 0.")


def modello(c, p, B):
    m = nuovo_modello("fondi")
    x = m.addVars(nf, vtype=GRB.INTEGER, name="x")
    m.setObjective(gp.quicksum(p[j] * x[j] for j in R(nf)), GRB.MAXIMIZE)
    m.addConstr(gp.quicksum(c[j] * x[j] for j in R(nf)) <= B, name="budget")
    m.addConstr(gp.quicksum(QC[j] * x[j] for j in R(nf)) <= 0, name="quota")
    return m, x


def duale(c, p, B):
    """min B alpha  s.t.  c_j alpha + QC_j beta >= p_j per ogni fondo,  alpha, beta >= 0."""
    d = nuovo_modello("duale_fondi")
    alpha = d.addVar(name="alpha")     # budget
    beta = d.addVar(name="beta")       # quota
    d.setObjective(B * alpha, GRB.MINIMIZE)
    d.addConstrs((c[j] * alpha + QC[j] * beta >= p[j] for j in R(nf)), name="rc")
    return d


m12, x12 = modello(c12, p12, B12)
salva_modello(m12, "ex05_primale")
print("  Il modello dell'istanza:")
stampa_lp(m12)

# ---------- 2. EURISTICA COSTRUTTIVA (LOWER BOUND) ----------
# euristica costruttiva sul rendimento per milione investito, rispettando la quota a ogni acquisto
def euristica(c, p, B):
    x = [0] * nf
    ordine = sorted(R(nf), key=lambda j: (-p[j] / c[j], j))
    passi = ["rendimento per milione investito: "
             + ", ".join(f"fondo {j + 1} = {frazione(p[j])}/{c[j]} = {frazione(p[j] / c[j])}"
                         for j in R(nf))
             + f"; si parte dal fondo {ordine[0] + 1}"]
    for j in ordine:
        comprati = 0
        while True:
            prova = list(x)
            prova[j] += 1
            if (sum(c[k] * prova[k] for k in R(nf)) > B
                    or sum(QC[k] * prova[k] for k in R(nf)) > 0):
                break
            x, comprati = prova, comprati + 1
        residuo = B - sum(c[k] * x[k] for k in R(nf))
        motivo = ("il budget residuo non basta per un altro lotto"
                  if residuo < c[j] else "un altro lotto violerebbe la quota")
        passi.append(f"fondo {j + 1}: si comprano {comprati} lotti e ci si ferma perche' "
                     f"{motivo} (residuo {residuo} milioni)")
    return x, passi


x_eur, passi = euristica(c12, p12, B12)
for k, riga in enumerate(passi, 1):
    print(f"  Passo {k}. {riga}")
lb12 = sum(p12[j] * x_eur[j] for j in R(nf))
sol_eur = {f"x[{j}]": x_eur[j] for j in R(nf)}
assert ammissibile(m12, sol_eur), sol_eur
print("  Soluzione euristica: "
      + ", ".join(f"{x_eur[j]} lotti del fondo {j + 1}" for j in R(nf))
      + f"   lb = {frazione(lb12)}")

# ---------- 3. RILASSAMENTO LP E DUALE (UPPER BOUND) ----------
d12 = duale(c12, p12, B12)
salva_modello(d12, "ex05_duale")
# controesempio: la scelta alpha = 5/32, beta = 1/8 non e' ammissibile
tentativo = {"alpha": 5 / 32, "beta": 1 / 8}
val_t, viol_t = valuta(d12, tentativo)
print(f"  Tentativo NON ammissibile: alpha = 5/32, beta = 1/8 da' "
      f"{c12[0]} * 5/32 - 1/8 = {frazione(c12[0] * 5 / 32 - 1 / 8)} < {frazione(p12[0])}: "
      f"il primo vincolo duale e' violato di {frazione(viol_t)}.")
print("  Un valore duale si legge come bound solo dopo aver verificato TUTTI i vincoli.")
assert viol_t > 1e-9
# ricetta corretta: beta = 0 e alpha pari al rendimento per milione piu' alto
alpha_min = max(p12[j] / c12[j] for j in R(nf))
mano = {"alpha": alpha_min, "beta": 0.0}
ub12, viol = valuta(d12, mano)
assert viol <= 1e-9, viol
print(f"  Duale a mano: beta = 0 e alpha = max_j p_j / c_j = {frazione(alpha_min)} "
      "(il milione vale quanto rende nel fondo migliore),")
print(f"  quindi ogni vincolo c_j alpha >= p_j e' soddisfatto  ->  ub = {B12} * alpha = "
      f"{frazione(ub12)}")
zlp12, zlp12r, _ = due_rilassamenti(m12, d12)

# ---------- 4. OTTIMO DEL MILP E TABELLA DEI BOUND ----------
z12 = risolvi(m12)
print("  Soluzione ottima: "
      + ", ".join(f"{int(x12[j].X)} lotti del fondo {j + 1}" for j in R(nf))
      + f", spesa {int(sum(c12[j] * x12[j].X for j in R(nf)))} su {B12}, "
      f"rendimento {frazione(z12)}")
riga = registra_bound("EX 5 fondi", ub12, lb12, zlp12, zlp12r, z12, senso="max")
salva_dati(pd.DataFrame([riga]), "ex05_bound")
assert lb12 <= z12 <= zlp12 <= ub12 + 1e-9

# ---------- 5. IL PREZZO DELL'INTEREZZA ----------
intestazione("EX 5. Il prezzo dell'interezza e il ruolo della quota")
print(f"  z(LP) = {frazione(zlp12)} contro z(MILP) = {frazione(z12)}: il rilassamento compra")
print(f"  {frazione(B12 / c12[0])} lotti del fondo 1, che non si possono acquistare a pezzi.")
print(f"  La differenza {frazione(zlp12 - z12)} e' il costo dell'indivisibilita' dei lotti.")
print()
print("  La quota morde: il fondo 2 rende piu' del doppio degli altri per milione investito, e")
print("  senza il vincolo si comprerebbe soltanto quello. Con la quota, ogni lotto del fondo 2")
print("  va accompagnato da un lotto di un altro fondo:")
p_povero = [3.0 if j == 1 else p12[j] for j in R(nf)]   # il fondo 2 scende al 20 per cento
prove = []
for nome, p_alt, quota in [("dati originali, con quota", p12, True),
                           ("dati originali, senza quota", p12, False),
                           ("fondo 2 meno redditizio, con quota", p_povero, True),
                           ("fondo 2 meno redditizio, senza quota", p_povero, False)]:
    m, x = modello(c12, p_alt, B12)
    if not quota:
        m.update()
        m.remove([c for c in m.getConstrs() if c.ConstrName == "quota"][0])
        m.update()
    z = risolvi(m)
    print(f"  {nome:38s} z = {frazione(z):>4}   "
          f"x = ({', '.join(str(int(x[j].X)) for j in R(nf))})")
    prove.append({"variante": nome, "z": z} | {f"x{j + 1}": int(x[j].X) for j in R(nf)})
salva_dati(pd.DataFrame(prove), "ex05_quota")
assert prove[2]["z"] < prove[3]["z"], "col fondo 2 piu' redditizio la quota deve mordere"

# ---------- 6. FIGURA: LA SOLUZIONE ----------
# stessa veste delle altre figure del capitolo: un gruppo di barre per fondo,
# euristica contro ottimo, e la spesa che ciascuna soluzione impegna
fig, ax = plt.subplots(figsize=(6.4, 3.0))
idx = list(R(nf))
ax.bar([j - 0.2 for j in idx], [x_eur[j] for j in idx], 0.4, color=ARANCIO,
       label=f"euristica ({frazione(lb12)})")
ax.bar([j + 0.2 for j in idx], [x12[j].X for j in idx], 0.4, color=TEAL,
       label=f"ottimo ({frazione(z12)})")
for j in idx:
    massimo = B12 // c12[j]
    ax.plot([j - 0.42, j + 0.42], [massimo, massimo], color=GRIGIO, lw=1.3, ls=":")
ax.plot([], [], color=GRIGIO, lw=1.3, ls=":", label="lotti comprabili col solo budget")
ax.set_xticks(idx)
ax.set_xticklabels([f"fondo {j + 1}\n{c12[j]} mln al lotto" for j in idx], fontsize=8)
ax.set_ylabel("lotti comprati")
ax.set_title(f"EX 5: la soluzione, {int(sum(c12[j] * x12[j].X for j in R(nf)))} milioni "
             f"impegnati su {B12}")
salva_figura(fig, "ex05_regione")
print("Fine.")