La programmazione lineare intera
Parte 1 · Modelli e bound · Capitolo 1 · Dispensa, volume 1 (PDF) · Esercizi: La programmazione lineare intera
Prerequisiti
- Dal modulo Programmazione Lineare: Capitolo 2 «Semispazi e poliedri» e Capitolo 4 «Problemi di programmazione lineare» (la forma canonica di massimizzazione, la regione ammissibile, le soluzioni ottime e il valore ottimo), e Capitolo 5 «Esiti possibili e formulazioni equivalenti» (problemi inammissibili, illimitati e con soluzione ottima).
Obiettivi
Alla fine di questo capitolo sarai in grado di:
-
scrivere un problema PLI in forma canonica di massimizzazione e distinguere i problemi PLI, BIP e MIP;
-
disegnare la regione ammissibile di un piccolo problema PLI e trovare graficamente una soluzione ottima;
-
spiegare perché la regione ammissibile non è convessa e quali sono i tre esiti possibili di un problema PLI;
-
spiegare perché l'enumerazione completa fallisce e quanto costa;
-
spiegare perché servono bound sul valore ottimo per evitare l'enumerazione.
1.1 Forma canonica di massimizzazione
Definizione 1.1: Problemi di Programmazione Lineare Intera in forma canonica di massimizzazione
Dati:
-
un vettore dei costi \(\vet c \in \Z^{n}\)
-
una matrice dei vincoli \(\mat A \in \Z^{m \times n}\)
-
un vettore dei termini noti (RHS) \(\vet b \in \Z^{m}\) con \(m\) righe
\[ \underbrace{ \begin{pmatrix} c_{1} \\ c_{2} \\ \vdots \\ c_{n} \\ \end{pmatrix} }_{\vet c} \in \Z^{n} \qquad \qquad \underbrace{ \begin{pmatrix} a_{11} & a_{12} & \dots & a_{1n}\\ a_{21} & a_{22} & \dots & a_{2n}\\ \vdots & \vdots & \ddots & \vdots \\ a_{m1} & a_{m2} & \dots & a_{mn}\\ \end{pmatrix} }_{\mat A} \in \Z^{m \times n} \qquad \qquad \underbrace{ \begin{pmatrix} b_{1} \\ b_{2} \\ \vdots \\ b_{m} \\ \end{pmatrix} }_{\vet b} \in \Z^{m} \]
un problema di Programmazione Lineare Intera (PLI) in forma canonica di massimizzazione con \(n\) variabili intere non negative
e \(m\) vincoli lineari di minore o uguale è il seguente problema di ottimizzazione:
-
I dati \(\vet c\), \(\mat A\) e \(\vet b\) sono interi, come in tutto il modulo.
-
Con un leggero abuso di notazione, scriviamo il problema PLI (1.1) in forma compatta come
\[ \max \big\{\, \vet c\T \vet x ~:~ \mat A\,\vet x \le \vet b,~ \vet x \in \Z^n_{\ge 0} \,\big\}. \] -
L'insieme \(\Z^n\) dei punti di \(\R^n\) con componenti intere si chiama reticolo intero.
Un problema PLI (1.1) è un problema LP in forma canonica di massimizzazione con il requisito aggiuntivo \(\vet x \in \Z^n\): la funzione lineare \(\vet c\T \vet x\) viene massimizzata sui punti del reticolo intero che soddisfano i vincoli.
-
Se tutte le variabili sono ristrette a \(\{0,1\}\), il problema è un problema di programmazione lineare intera binaria (BIP). Se solo alcune delle variabili sono intere, il problema è un problema di programmazione lineare intera mista (MIP).
-
I vincoli \(\ge\) e \(=\), e i problemi di minimizzazione, si riportano alla forma canonica di massimizzazione come nella programmazione lineare.
Esempio 1.1: Problema PLI in forma canonica di massimizzazione
Consideriamo i seguenti dati di un problema PLI con \(n=2\) e \(m=2\):
Le componenti numeriche dei due vettori colonna e della matrice sono
Il problema PLI associato in forma canonica di massimizzazione, con \(n=2\) variabili intere non negative e \(m=2\) vincoli lineari di minore o uguale, è il seguente:
Le variabili \(x_1\) e \(x_2\) si possono leggere come il numero di auto di due tipi da produrre: questo problema PLI è l'esempio dell'auto, l'esempio guida del modulo.
1.1.1 Regione ammissibile e funzione obiettivo
Definizione 1.2: regione ammissibile e funzione obiettivo
-
La regione ammissibile di un problema PLI (1.1) è l'insieme \(F\) così definito:
\[\begin{equation*} \label{FeasibleRegion} \begin{split} F = \left\{~ \underbrace{ \begin{pmatrix} x_{1} \\ x_{2} \\ \vdots \\ x_{n} \\ \end{pmatrix}}_{\vet x} \in \Z^n : \right. ~~ & \underbrace{\sum_{j=1}^n a_{ij} \, x_j \le b_i,~~\forall i \in \{1,2,\dots,m\}}_{\mat A\,\vet x \le \vet b}, \\[1ex] & \left. \vphantom{\begin{pmatrix} x_{1} \\ x_{2} \\ \vdots \\ x_{n} \end{pmatrix}} \underbrace{x_j \ge 0,~~\forall j \in \{1,2,\dots,n\}}_{\vet x \ge \vet 0} ~\right\}. \end{split} \tag{1.2} \end{equation*}\] -
La funzione obiettivo \(\eqref{ObjFunc}\) di un problema PLI (1.1) da massimizzare è la funzione lineare (scalare) \(f\) così definita:
\[\begin{equation*} \label{ObjectiveFunction} f: \Z^{n} \rightarrow \R, \qquad f : \underbrace{\begin{pmatrix} x_1 \\ x_2 \\ \vdots \\ x_n \end{pmatrix}}_{\vet x} \mapsto \underbrace{\sum_{j=1}^n c_j x_j}_{\vet c\T \vet x} \tag{1.3} \end{equation*}\]
-
Sia \(P = \{\, \vet x \in \R^n : \mat A\,\vet x \le \vet b,~ \vet x \ge \vet 0 \,\}\) il poliedro dei vincoli, cioè la regione ammissibile del problema LP con gli stessi dati. La regione ammissibile del problema PLI è
\[ F = P \cap \Z^n. \] -
L'insieme \(F\) è fatto di punti isolati del reticolo, quindi non è convesso.
Esempio 1.2: regione ammissibile
Consideriamo il problema PLI dell'Esempio 1.1. La regione ammissibile \(F\) è l'insieme dei \(16\) punti neri della figura seguente, i punti del reticolo \(\Z^2\) nel poliedro \(P\) (rosso).
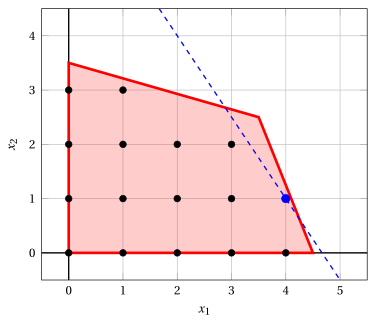
L'esempio dell'auto: la regione ammissibile del problema PLI è l'insieme dei suoi \(16\) punti interi (neri) dentro il poliedro (rosso). La soluzione ottima \((4,1)\) è in blu, con la retta obiettivo \(3\,x_1 + 2\,x_2 = 14\) (tratteggiata).
Il punto \(\bar{\vet x} = (2,2)\) appartiene a \(F\), perché \(10 \cdot 2 + 4 \cdot 2 = 28 \le 45\) e \(4 \cdot 2 + 14 \cdot 2 = 36 \le 49\). Il punto \((4,2)\) non appartiene a \(F\), perché \(10 \cdot 4 + 4 \cdot 2 = 48 > 45\). Il punto \((\frac{7}{2},\frac{5}{2})\) appartiene a \(P\) ma non a \(F\), perché non è intero.
1.1.2 Soluzione ottima e valore ottimo
Definizione 1.3: soluzione ottima e valore ottimo
-
Un punto \(\tilde{\vet x}(\ILP) \in F\) è una soluzione ottima del problema PLI (1.1) se
\[ \tilde{\vet x}(\ILP) \in \argmax \big\{\, \vet c\T \vet x ~:~ \vet x \in F \,\big\}. \] -
Il valore
\[ z(\ILP) = \underbrace{\max \big\{\, \vet c\T \vet x ~:~ \vet x \in F \,\big\}}_{=\vet c\T \tilde{\vet x}(\ILP)} \]è il valore ottimo del problema PLI (1.1).
- Un punto \(\bar{\vet x} \in F\) è una soluzione ammissibile del problema PLI. Una soluzione ottima è una soluzione ammissibile con il valore più alto della funzione obiettivo.
L'obiettivo di un problema PLI (1.1) è trovare una soluzione ottima \(\tilde{\vet x}(\ILP)\), quando esiste, e non soltanto determinare il valore ottimo \(z(\ILP)\).
1.1.3 Metodo grafico
Una soluzione ottima di un problema PLI (1.1) con due variabili si può determinare graficamente spostando la linea di livello della funzione obiettivo nella direzione del suo gradiente, fino a raggiungere l'ultimo punto del reticolo nel poliedro \(P\).
Esempio 1.3: Metodo grafico
Consideriamo il problema PLI dell'Esempio 1.1. Il gradiente della funzione obiettivo è \(\nabla f = (3,2)\). Spostando la linea di livello \(3\,x_1 + 2\,x_2 = z\) nella direzione di \(\nabla f\), l'ultimo punto di \(F\) raggiunto è \((4,1)\), sulla linea tratteggiata \(3\,x_1 + 2\,x_2 = 14\) della figura dell'Esempio 1.2. Nessun altro punto di \(F\) giace su questa linea.
L'esempio dell'auto ha l'unica soluzione ottima \(\tilde{\vet x}(\ILP) = (4,1)\), con valore ottimo \(z(\ILP) = 14\).
1.2 Esiti possibili
-
Come nella programmazione lineare, un problema PLI ha esattamente uno di tre esiti: è inammissibile (\(F = \emptyset\)), illimitato (la funzione obiettivo non è limitata superiormente su \(F\)) oppure ha una soluzione ottima.
-
Se il poliedro \(P\) è limitato, allora \(F\) è un insieme finito, e una soluzione ottima esiste non appena \(F \neq \emptyset\).
Esempio 1.4: un problema PLI inammissibile con un problema LP ammissibile
Il problema PLI
è inammissibile, perché i vincoli richiedono \(x_1 = \frac{1}{2}\). Il problema LP con gli stessi dati è ammissibile, con l'unica soluzione ammissibile \(x_1 = \frac{1}{2}\).
Esempio 1.5: un problema PLI illimitato
Il problema PLI
è illimitato: i punti \((k,k)\), \(k \in \Z_{\ge 0}\), sono ammissibili, con valore \(2k\).
1.3 Enumerazione completa
- Quando la regione ammissibile è un insieme finito, possiamo trovare una soluzione ottima per enumerazione completa: calcoliamo la funzione obiettivo per ogni soluzione ammissibile e teniamo la migliore. Per l'esempio dell'auto ci sono \(16\) punti:
-
Il valore migliore è \(14\), in \((4,1)\) (in grassetto). Qui il metodo funziona, perché il modello è minuscolo.
-
Consideriamo ora il caso più semplice: \(n\) variabili binarie e nessun altro vincolo. Ogni variabile assume \(2\) valori, quindi ci sono \(2^n\) soluzioni: i vertici di un ipercubo \(n\)-dimensionale.
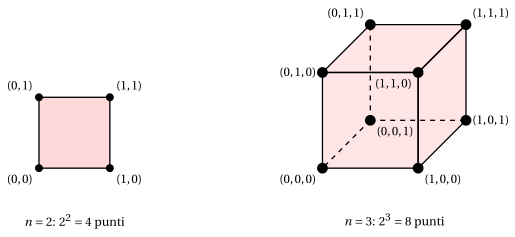
Le soluzioni di \(n\) variabili binarie senza altri vincoli: i \(2^n\) vertici di un ipercubo \(n\)-dimensionale, per \(n=2\) (un quadrato) e \(n=3\) (un cubo).
-
Il numero \(2^n\) esplode. Con \(n = 80\) variabili ci sono circa \(1.2 \cdot 10^{24}\) soluzioni, un numero paragonabile a quello stimato delle stelle dell'universo, e con \(n = 266\) variabili circa \(1.2 \cdot 10^{80}\), paragonabile al numero stimato di atomi dell'universo osservabile.
-
Supponiamo che un computer esamini \(10^{9}\) soluzioni al secondo, e poi un computer \(1000\) volte più veloce, \(10^{12}\) soluzioni al secondo. Il tempo necessario per enumerare \(2^n\) soluzioni è:
| \(n\) | \(2^n\) | a \(10^{9}\) soluzioni/s | a \(10^{12}\) soluzioni/s |
|---|---|---|---|
| 20 | \(\approx 1.05 \cdot 10^{6}\) | \(\approx 1.05\,\mathrm{ms}\) | \(\approx 1.05\,\mu\mathrm{s}\) |
| 30 | \(\approx 1.07 \cdot 10^{9}\) | \(\approx 1.07\,\mathrm{s}\) | \(\approx 1.07\,\mathrm{ms}\) |
| 40 | \(\approx 1.10 \cdot 10^{12}\) | \(\approx 18.3\,\mathrm{min}\) | \(\approx 1.10\,\mathrm{s}\) |
| 50 | \(\approx 1.13 \cdot 10^{15}\) | \(\approx 13.0\,\mathrm{days}\) | \(\approx 18.8\,\mathrm{min}\) |
| 60 | \(\approx 1.15 \cdot 10^{18}\) | \(\approx 36.5\,\mathrm{years}\) | \(\approx 13.3\,\mathrm{days}\) |
| 70 | \(\approx 1.18 \cdot 10^{21}\) | \(\approx 374\,\mathrm{centuries}\) | \(\approx 37.4\,\mathrm{years}\) |
| 80 | \(\approx 1.21 \cdot 10^{24}\) | \(\approx 3.8 \cdot 10^{5}\,\mathrm{centuries}\) | \(\approx 383\,\mathrm{centuries}\) |
L'enumerazione completa è impraticabile già per modelli di dimensione moderata. Un computer \(1000\) volte più veloce guadagna solo circa \(10\) variabili, perché \(2^{10} = 1024 \approx 1000\).
- La via d'uscita è evitare di enumerare. Se conosciamo un lower bound e un upper bound sul valore ottimo, possiamo escludere intere regioni di soluzioni ammissibili senza visitarle. I due bound vengono da due fonti diverse, le soluzioni ammissibili e i rilassamenti: sono l'argomento del capitolo successivo, «Bound primali e bound duali».
1.4 Errori tipici
Attenzione
-
Credere che la regione ammissibile sia convessa. È l'insieme dei punti interi di un poliedro, non il poliedro. Il punto medio di due soluzioni ammissibili può essere inammissibile.
-
Credere che la regione ammissibile sia sempre finita. È finita solo se il poliedro è limitato; altrimenti il problema PLI può essere illimitato.
-
Credere che un problema LP ammissibile dia un problema PLI ammissibile. Il problema LP può avere soluzioni mentre nessun punto intero soddisfa i vincoli.
-
Prendere una buona soluzione ammissibile per ottima. Senza un bound dall'altro lato (capitolo successivo) non c'è alcun certificato di ottimalità.
1.5 In sintesi
In sintesi
-
Un problema PLI massimizza una funzione lineare sui punti interi di un poliedro; la sua regione ammissibile non è convessa, ed è finita quando il poliedro è limitato.
-
Gli esiti sono inammissibile, illimitato oppure con soluzione ottima, e un problema LP ammissibile può avere una versione PLI inammissibile.
-
L'enumerazione completa costa \(2^n\) valutazioni per \(n\) variabili binarie: non è praticabile oltre i modelli molto piccoli.
-
Per evitare l'enumerazione servono bound su \(z(\ILP)\) da entrambi i lati: soluzioni ammissibili e rilassamenti, l'argomento del capitolo successivo.
Cruscotto dell'esempio dell'auto. Ancora nessun bound: il capitolo successivo fornisce i primi lower bound e upper bound.
Esercizi su questo capitolo: La programmazione lineare intera