Produzione con smoothing quadratico
Dispensa (PDF) · Slide del capitolo (PDF) · Esercizi
Classe: QP convesso · Script: python/lab04_produzione_quadratica.py

Prerequisiti
-
Dal modulo Modellazione PL, Capitolo 4 «Produzione e scorte multiperiodali»: il modello lineare di produzione e scorte, con i suoi dati.
-
Da questo modulo, Capitolo 2 «Richiami: convessità, programmazione quadratica e condizioni KKT»: i programmi quadratici convessi, le condizioni KKT e i moltiplicatori come prezzi ombra.
-
Da questo modulo, Capitolo 3 «Il solver per i modelli non lineari»: gli obiettivi quadratici e i moltiplicatori di un QP in
gurobipy.
Obiettivi
Alla fine di questo capitolo sarai in grado di:
-
aggiungere un termine quadratico convesso a un modello lineare;
-
leggere i moltiplicatori di un QP e verificarli per perturbazione;
-
tracciare la frontiera costo-regolarità al variare del peso.
Il caso, i dati e il modello lineare sono quelli di Modellazione PL, «Produzione e scorte». Il piano a costo minimo cambia ritmo bruscamente: la produzione totale passa da 219,5 a 389,0 unità, con salti fino a 81,4 unità in un mese. Qui si aggiunge all'obiettivo una penalità quadratica sui salti della produzione totale: un salto doppio costa quattro volte tanto.
Modello
Che cosa cambia. Dati, variabili e vincoli sono quelli del modello lineare (\(x_{it}\) produzione, \(s_{it}\) scorta, domanda \(d_{it}\), costi \(c_{it}\) e \(h_{it}\), ore \(a_i\), capacità \(b_t\)). Si aggiunge un solo dato:
| Simbolo | Tipo | Significato |
|---|---|---|
| \(\gamma\) | \(\in \mathbb{Q}_{\ge 0}\) | peso dei salti della produzione totale (€ per unità²) |
Usando le stesse variabili, un modello QP per il problema è il seguente:
Descrizione della funzione obiettivo e dei vincoli:
- la funzione obiettivo quadratica somma al costo di produzione e di giacenza il peso \(\gamma\) per il quadrato di ogni salto della produzione totale;
- i vincoli lineari di bilancio delle scorte (\(n\,m\) vincoli lineari);
- i vincoli lineari di capacità (\(m\) vincoli lineari);
- i vincoli di non negatività definiscono le variabili del modello.
Il QP è convesso: ogni salto è lineare nelle variabili, il suo quadrato è convesso e i vincoli sono lineari. Con \(\gamma = 0\) si ritrova il modello lineare.
Esempio a mano (1 prodotto, 2 mesi)
\(d = (60, 100)\), \(c = 10\), \(h = 1\), capacità abbondante; il modello lineare produce su domanda, costo \(1600\). Con \(\gamma = 0{,}5\) il solver dà \(\tilde x = (79{,}75;\ 80{,}25)\), \(\tilde s_1 = 19{,}75\), \(\tilde z = 1619{,}875\) e moltiplicatori dei bilanci \((9{,}5;\ 10{,}5)\). Dai bilanci il salto è \(40 - 2s_1\) e l'obiettivo \(f(s_1) = 1600 + s_1 + \gamma(40 - 2s_1)^2\): \(f'(s_1) = 0\) dà \(s_1 = 20 - 1/(8\gamma)\). Per \(\gamma \le 1/160\) conviene non tenere scorta. Con scorta positiva le KKT danno \(\tilde\pi_2 - \tilde\pi_1 = h\).
Risultati
gamma = 0,0: obiettivo 32.889,33  costo lineare 32.889,33  salto max 81,4
   produzione totale:  219,5  301,0  341,4  374,3  389,0  324,8
gamma = 0,5: obiettivo 33.003,10  costo lineare 33.000,96  salto max  1,2
   produzione totale:  323,3  324,3  325,5  326,1  325,9  324,8
gamma = 2,0: obiettivo 33.004,74  costo lineare 33.004,14  salto max  0,4
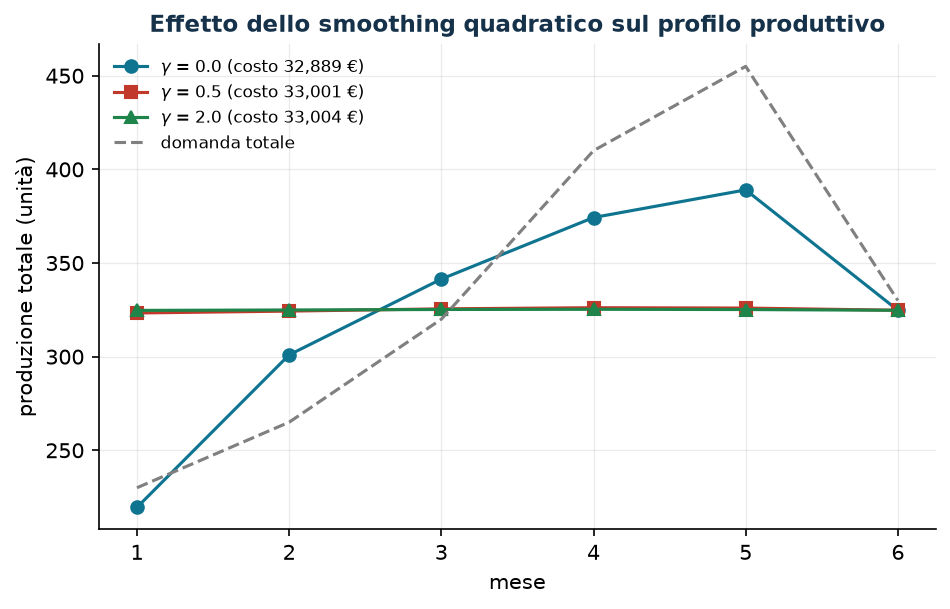
Il piano regolare costa 111,63 € in più del piano lineare (+0,34%). A scorta va soprattutto il prodotto 1, fino a 212,6 unità: la penalità conta le unità, non le ore, e il prodotto 1 dà più unità per ora macchina (\(a_1 = 0{,}9\)). Nel modello lineare la scorta anticipata era invece quella del prodotto 3.
Sensitività
mese 4: Pi(gamma=0) = -2,286   Pi(gamma=0,5) = -0,667 EUR/ora
mese 5: Pi(gamma=0) = -3,048   Pi(gamma=0,5) = -1,333 EUR/ora
mese 6: Pi(gamma=0) = -3,810   Pi(gamma=0,5) = -3,134 EUR/ora
Verifica: +1    ora nel mese 6 -> rapporto incrementale -3,060
Verifica: +0,01 ore nel mese 6 -> rapporto incrementale -3,133
Il moltiplicatore di un QP è esatto solo al margine
Nel QP il valore ottimo ha curvatura: con un'ora intera la variazione è \(-3{,}060\), con \(0{,}01\) ore il rapporto incrementale è \(-3{,}133\), cioè il moltiplicatore. Con lo smoothing la capacità dei mesi 1–3 non è più attiva.
Take-away manageriale
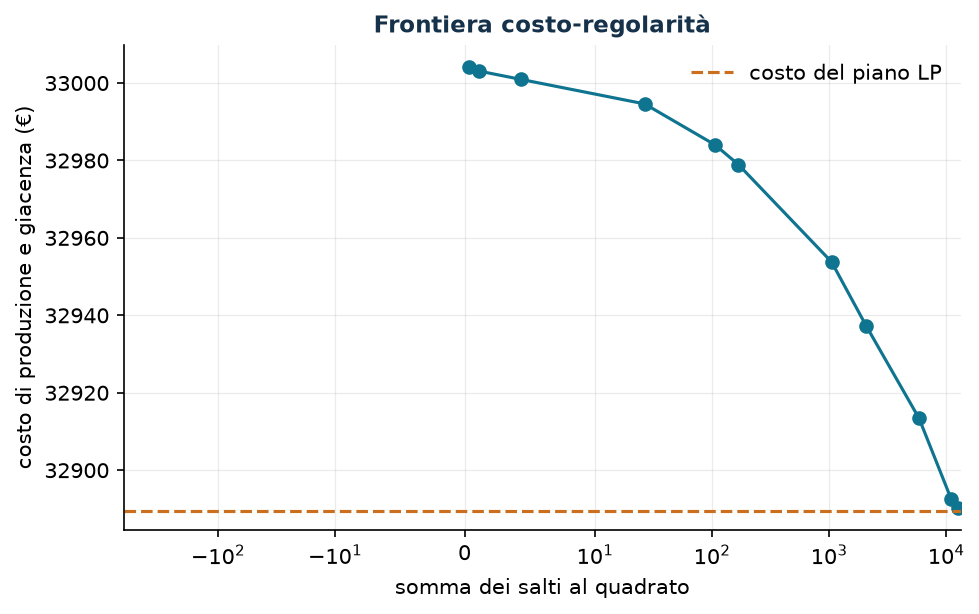
I primi passi verso la regolarità costano pochissimo: con \(\gamma = 0{,}01\) la somma dei salti al quadrato scende da 13.699 a 2.075 per 48 €. Un piano quasi piatto costa circa 112 € su 33.000.
In sintesi
In sintesi
-
Un termine quadratico convesso aggiunto a un LP dà un QP convesso.
-
Il peso \(\gamma\) traccia la frontiera costo-regolarità: i primi passi costano poco.
-
I moltiplicatori del QP si leggono con
Pi, ma valgono al margine. -
Un termine nuovo può cambiare la struttura della soluzione.
Codice
Lo script completo del capitolo è
python/lab04_produzione_quadratica.py
(riproducibile con python3 lab04_produzione_quadratica.py dalla cartella python/); lo
stesso codice è nel notebook che si apre in Colab dal badge in cima alla pagina.
Mostra lo script completo — lab04_produzione_quadratica.py
"""Capitolo 4 — Produzione con smoothing quadratico (QP convesso).

Caso di studio: lo stesso del modello lineare di produzione e scorte
(Modellazione PL): 3 componenti (prodotti 1, 2, 3), 6 mesi, una risorsa
condivisa (ore macchina). Qui si aggiunge in obiettivo una penalità
quadratica sulle variazioni della produzione totale da un mese all'altro.

Contenuto:
  1. Dati (gli stessi del caso lineare)
  2. Esempio svolto a mano: un prodotto, due mesi
  3. Il QP sul caso di studio per tre valori di gamma
  4. Moltiplicatori della capacità nel QP e verifica per perturbazione
  5. Sensitività: la frontiera costo-regolarità al variare di gamma
"""
import gurobipy as gp
import numpy as np
import pandas as pd
from gurobipy import GRB

from stile import ARANCIO, TEAL, intestazione, plt, salva_dat, salva_dati, salva_figura

# ----------------------------------------------------------------------
# 1. DATI (gli stessi del caso lineare)
# ----------------------------------------------------------------------
# I dati sono quelli del caso lineare in Modellazione PL: si scrivono qui (stesso seme),
# così lo script gira anche in Colab; i file CSV stanno nel repository di Modellazione PL.
prodotti = ["1", "2", "3"]
mesi = list(range(1, 7))
domanda = {
    ("1", 1): 110, ("1", 2): 130, ("1", 3): 150, ("1", 4): 190, ("1", 5): 210, ("1", 6): 160,
    ("2", 1): 70,  ("2", 2): 80,  ("2", 3): 110, ("2", 4): 140, ("2", 5): 150, ("2", 6): 100,
    ("3", 1): 50,  ("3", 2): 55,  ("3", 3): 60,  ("3", 4): 80,  ("3", 5): 95,  ("3", 6): 70,
}
costo_prod = {"1": 12.0, "2": 18.0, "3": 25.0}   # €/unità
costo_giac = {"1": 0.8, "2": 1.2, "3": 1.6}      # €/unità/mese
ore_unit = {"1": 0.9, "2": 1.4, "3": 2.1}        # ore macchina per unità
capacita = {1: 420, 2: 420, 3: 460, 4: 460, 5: 460, 6: 420}  # ore/mese
scorta_iniziale = {"1": 30, "2": 20, "3": 10}


def costruisci_qp(gamma, cap=None):
    """QP: costo di produzione + giacenza + gamma * somma dei salti al quadrato."""
    cap = cap or capacita
    m = gp.Model("produzione_smoothing")
    m.Params.OutputFlag = 0
    x = m.addVars(prodotti, mesi, name="x")           # quantità prodotta
    s = m.addVars(prodotti, mesi, name="s")           # scorta a fine mese
    m.addConstrs(
        ((scorta_iniziale[i] if t == 1 else s[i, t - 1]) + x[i, t] == domanda[i, t] + s[i, t]
         for i in prodotti for t in mesi), name="bilancio")
    v_cap = m.addConstrs(
        (gp.quicksum(ore_unit[i] * x[i, t] for i in prodotti) <= cap[t] for t in mesi),
        name="capacita")
    tot = {t: gp.quicksum(x[i, t] for i in prodotti) for t in mesi}
    costo = gp.quicksum(costo_prod[i] * x[i, t] + costo_giac[i] * s[i, t]
                        for i in prodotti for t in mesi)
    salti = gp.quicksum((tot[t] - tot[t - 1]) * (tot[t] - tot[t - 1]) for t in mesi[1:])
    m.setObjective(costo + gamma * salti, GRB.MINIMIZE)
    return m, x, s, v_cap


def leggi(m, x, s):
    """Costo lineare, profilo totale, salti e somma dei salti al quadrato."""
    profilo = np.array([sum(x[i, t].X for i in prodotti) for t in mesi])
    salti = np.diff(profilo)
    costo = sum(costo_prod[i] * x[i, t].X + costo_giac[i] * s[i, t].X
                for i in prodotti for t in mesi)
    return costo, profilo, salti, float((salti ** 2).sum())


# ----------------------------------------------------------------------
# 2. ESEMPIO SVOLTO A MANO: UN PRODOTTO, DUE MESI
# ----------------------------------------------------------------------
intestazione("Esempio a mano: un prodotto, due mesi (d = 60, 100; c = 10, h = 1)")
for g in (0.0, 0.004, 0.5):
    me = gp.Model("esempio")
    me.Params.OutputFlag = 0
    x1, x2, s1 = me.addVar(name="x1"), me.addVar(name="x2"), me.addVar(name="s1")
    b1 = me.addConstr(x1 == 60 + s1, name="bil1")
    b2 = me.addConstr(s1 + x2 == 100, name="bil2")
    me.setObjective(10 * x1 + 10 * x2 + s1 + g * (x2 - x1) * (x2 - x1), GRB.MINIMIZE)
    me.optimize()
    print(f"  gamma = {g:5.3f}: x1 = {x1.X:7.3f}  x2 = {x2.X:7.3f}  s1 = {s1.X:6.3f}  "
          f"costo = {me.ObjVal:9.4f}  Pi = ({b1.Pi:.4f}, {b2.Pi:.4f})")
print(f"  soglia: s1 > 0 solo se gamma > 1/160 = {1 / 160:.5f}; "
      f"con gamma = 0,5: s1 = 20 - 1/(8 gamma) = {20 - 1 / (8 * 0.5):.2f}")

# ----------------------------------------------------------------------
# 3. IL QP SUL CASO DI STUDIO
# ----------------------------------------------------------------------
intestazione("QP sul caso di studio: tre valori di gamma")
GAMMA = [0.0, 0.5, 2.0]
risultati = {}
for g in GAMMA:
    m, x, s, v_cap = costruisci_qp(g)
    m.optimize()
    assert m.Status == GRB.OPTIMAL
    costo, profilo, salti, sq = leggi(m, x, s)
    risultati[g] = dict(obj=m.ObjVal, costo=costo, profilo=profilo, salti=salti, sq=sq,
                        piano={(i, t): x[i, t].X for i in prodotti for t in mesi},
                        scorte={(i, t): s[i, t].X for i in prodotti for t in mesi},
                        pi=[v_cap[t].Pi for t in mesi])
    print(f"gamma = {g:3.1f}: obiettivo {m.ObjVal:10.2f} €  costo lineare {costo:10.2f} €  "
          f"salto massimo {np.abs(salti).max():6.1f}  somma salti^2 {sq:9.1f}")
    print("   produzione totale: " + "  ".join(f"{v:6.1f}" for v in profilo))

r5 = risultati[0.5]
print(f"\nCosto della regolarità (gamma = 0,5): {r5['costo'] - risultati[0.0]['costo']:.2f} € "
      f"(+{100 * (r5['costo'] / risultati[0.0]['costo'] - 1):.2f}%)")
print("\nPiano con gamma = 0,5 (unità/mese):")
piano5 = pd.DataFrame([(i, t, r5["piano"][i, t], r5["scorte"][i, t]) for i in prodotti for t in mesi],
                      columns=["prodotto", "mese", "produzione", "scorta"])
print(piano5.pivot(index="prodotto", columns="mese", values="produzione").round(1))
print("Scorte a fine mese:")
print(piano5.pivot(index="prodotto", columns="mese", values="scorta").round(1))
salva_dati(piano5, "produzione_piano_regolare")

# ----------------------------------------------------------------------
# 4. MOLTIPLICATORI DELLA CAPACITÀ NEL QP
# ----------------------------------------------------------------------
intestazione("Moltiplicatori della capacità (gamma = 0 e gamma = 0,5)")
for t in mesi:
    print(f"  mese {t}: Pi(gamma=0) = {risultati[0.0]['pi'][t - 1]:7.3f}   "
          f"Pi(gamma=0,5) = {r5['pi'][t - 1]:7.3f} €/ora")
t_star = int(np.argmin(r5["pi"])) + 1
for eps in (1.0, 0.01):
    cap2 = dict(capacita)
    cap2[t_star] += eps
    m2, x2_, s2_, _ = costruisci_qp(0.5, cap2)
    m2.optimize()
    print(f"Verifica: +{eps:g} ore nel mese {t_star} -> obiettivo da {r5['obj']:.3f} a {m2.ObjVal:.3f} "
          f"(rapporto incrementale {(m2.ObjVal - r5['obj']) / eps:+.3f}; Pi = {r5['pi'][t_star - 1]:.3f})")

# ----------------------------------------------------------------------
# 5. SENSITIVITÀ: FRONTIERA COSTO-REGOLARITÀ
# ----------------------------------------------------------------------
intestazione("Frontiera costo-regolarità al variare di gamma")
griglia = [0.0, 0.001, 0.002, 0.005, 0.01, 0.02, 0.05, 0.1, 0.2, 0.5, 1.0, 2.0]
frontiera = []
for g in griglia:
    m, x, s, _ = costruisci_qp(g)
    m.optimize()
    costo, profilo, salti, sq = leggi(m, x, s)
    frontiera.append((g, costo, sq, float(np.abs(salti).max())))
    print(f"  gamma = {g:6.3f}: costo {costo:10.2f} €  somma salti^2 {sq:9.1f}  "
          f"salto massimo {np.abs(salti).max():6.1f}")
front = pd.DataFrame(frontiera, columns=["gamma", "costo", "salti_quadrati", "salto_max"])
salva_dati(front, "produzione_frontiera_regolarita")

# ----------------------------------------------------------------------
# 6. FIGURE (dati per pgfplots + anteprima matplotlib)
# ----------------------------------------------------------------------
salva_dat(pd.DataFrame({
    "mese": mesi,
    "gzero": risultati[0.0]["profilo"], "gmezzo": risultati[0.5]["profilo"],
    "gdue": risultati[2.0]["profilo"],
    "domtot": [sum(domanda[i, t] for i in prodotti) for t in mesi],
}), "cap04_smoothing")
salva_dat(front[front["gamma"] > 0], "cap04_frontiera")

fig, ax = plt.subplots()
for g, st in zip(GAMMA, ["-o", "-s", "-^"]):
    ax.plot(mesi, risultati[g]["profilo"], st,
            label=f"$\\gamma$ = {g} (costo {risultati[g]['costo']:,.0f} €)")
ax.plot(mesi, [sum(domanda[i, t] for i in prodotti) for t in mesi], "--", color="gray",
        label="domanda totale")
ax.set_xlabel("mese"); ax.set_ylabel("produzione totale (unità)")
ax.set_title("Effetto dello smoothing quadratico sul profilo produttivo")
ax.legend(fontsize=8)
salva_figura(fig, "cap04_smoothing")

fig, ax = plt.subplots()
f2 = front[front["gamma"] > 0]
ax.plot(f2["salti_quadrati"], f2["costo"], "-o", color=TEAL)
ax.axhline(risultati[0.0]["costo"], color=ARANCIO, ls="--", label="costo del piano LP")
ax.set_xscale("symlog", linthresh=10)
ax.set_xlabel("somma dei salti al quadrato")
ax.set_ylabel("costo di produzione e giacenza (€)")
ax.set_title("Frontiera costo-regolarità")
ax.legend()
salva_figura(fig, "cap04_frontiera")

print("\nFatto: capitolo 4.")
Esercizi
- A mano — nell'esempio porre \(\gamma = 0{,}05\): calcolare \(s_1\), \(x_1\), \(x_2\), il valore ottimo e i moltiplicatori dei bilanci.
- Verifica — con \(\gamma = 0{,}5\) verificare per perturbazione il moltiplicatore della capacità del mese 5 (incrementi di 1 e di 0,01 ore) e confrontare con il mese 6.
- Smoothing per prodotto — penalizzare i salti di ogni prodotto, \(\gamma \sum_i \sum_t (x_{it} - x_{i,t-1})^2\), con \(\gamma = 0{,}5\).
- Smoothing lineare — sostituire il quadrato con il valore assoluto (un LP), con \(\gamma = 5\): che forma ha il profilo?
- Livello obiettivo — penalizzare \(\gamma \sum_t (v_t - 325)^2\) con \(\gamma = 0{,}5\).