Premi acquistabili con due modalità
Classe: BIP · Legami: mutua esclusione (set packing), somma come indicatore · Script: python/fam10_1_premi.py
Difficoltà: ★★☆☆☆ · Tempo: 30–45 min

Problema 10.1
Un programma fedeltà mette a disposizione \(s \in \mathbb{Z}_{\ge 1}\) premi e un cliente dispone di \(p \in \mathbb{Q}_{>0}\) punti. Ogni premio \(i \in \{1, 2, \dots, s\}\) si può ottenere in due modi alternativi: con i soli punti, spendendone \(a_i \in \mathbb{Q}_{>0}\); oppure spendendone soltanto \(b_i \in \mathbb{Q}_{>0}\) (con \(b_i < a_i\)) e aggiungendo un contributo in denaro di \(c_i \in \mathbb{Q}_{\ge 0}\) euro. Ogni premio si può ottenere al più una volta, e in una sola delle due modalità. A ogni premio è associato un valore di preferenza \(d_i \in \mathbb{Q}_{>0}\), e il cliente vuole raggiungere una preferenza complessiva di almeno \(\ell \in \mathbb{Q}_{>0}\). Il cliente vuole minimizzare il denaro speso.
Il problema a parole. Decidiamo quali premi prendere e, per ciascuno, con quale delle due modalità. L'obiettivo: contributo in denaro minimo. I vincoli: i punti non bastano per tutto; la preferenza complessiva deve arrivare alla soglia; e uno stesso premio non si prende due volte.
Modello
Variabili. Servono due famiglie di binarie, una per modalità: \(x_i \in \{0,1\}\) vale \(1\) se il premio \(i\) si prende con i soli punti; \(y_i \in \{0,1\}\) vale \(1\) se lo si prende con punti e contributo. In tutto \(2s\) variabili binarie.
Descrizione. L'obiettivo conta solo il denaro: la modalità a soli punti non compare, perché non costa euro. I vincoli di mutua esclusione, uno per premio (\(s\) vincoli lineari), vietano di prendere lo stesso premio due volte. Il vincolo del budget in punti, uno solo, dice che i punti spesi non superano quelli disponibili. Il vincolo di preferenza, uno solo, impone la soglia.
Che cosa dice e che cosa non dice la mutua esclusione
Il vincolo \(x_i + y_i \le 1\) ammette tre configurazioni: \((0,0)\), \((1,0)\) e \((0,1)\). Vieta soltanto \((1,1)\). In particolare:
- non dice «il premio \(i\) va preso»: la configurazione \((0,0)\) è legittima e significa che quel premio si lascia perdere;
- non dice «se non lo prendo a punti allora lo prendo con contributo»: la conversa \(x_i = 0 \Rightarrow y_i = 1\) è falsa, e il controesempio è proprio \((0,0)\);
- se si volesse imporre che ogni premio venga preso, il vincolo andrebbe scritto con l'uguaglianza, \(x_i + y_i = 1\): è un set partitioning invece di un set packing, e il problema cambia.
| \(x_i\) | \(y_i\) | ammesso? | significato |
|---|---|---|---|
| 0 | 0 | sì | il premio \(i\) si lascia perdere |
| 1 | 0 | sì | preso con i soli punti |
| 0 | 1 | sì | preso con punti e contributo |
| 1 | 1 | no | preso due volte |
La quantità \(x_i + y_i\) è dunque l'indicatore «il premio \(i\) è stato preso, in un modo o nell'altro», ed è esattamente questa somma che compare nel vincolo di preferenza.
Il modello in gurobipy
m = gp.Model("premi")
x = m.addVars(s, vtype=GRB.BINARY, name="x")
y = m.addVars(s, vtype=GRB.BINARY, name="y")
m.setObjective(gp.quicksum(c[i] * y[i] for i in range(s)), GRB.MINIMIZE)
m.addConstrs((x[i] + y[i] <= 1 for i in range(s)), name="una_modalita")
m.addConstr(gp.quicksum(a[i] * x[i] + b[i] * y[i] for i in range(s)) <= p, name="punti")
m.addConstr(gp.quicksum(d[i] * (x[i] + y[i]) for i in range(s)) >= ell, name="preferenza")
L'istanza
\(s = 5\) premi, \(p = 20\) punti, \(\ell = 16\).
| \(i=1\) | \(i=2\) | \(i=3\) | \(i=4\) | \(i=5\) | |
|---|---|---|---|---|---|
| \(a_i\) | 8 | 6 | 10 | 5 | 7 |
| \(b_i\) | 4 | 3 | 6 | 2 | 4 |
| \(c_i\) | 10 | 8 | 15 | 5 | 9 |
| \(d_i\) | 5 | 4 | 7 | 3 | 6 |
Il modello scritto sui dati dell'istanza:
Euristica costruttiva: il bound primale
Si scorrono i premi per preferenza decrescente. Ciascuno si prende con i soli punti se bastano, altrimenti con il contributo se bastano i punti ridotti, altrimenti si salta; ci si ferma appena la preferenza richiesta è raggiunta.
Sull'istanza l'ordine per preferenza è \(3, 5, 1, 2, 4\).
- premio 3 (preferenza 7): bastano i soli punti (\(10 \le 20\)), si prende; restano \(10\) punti, preferenza \(7\);
- premio 5 (preferenza 6): bastano i soli punti (\(7 \le 10\)), si prende; restano \(3\) punti, preferenza \(13\);
- premio 1 (preferenza 5): i punti non bastano né per la modalità a (\(8 > 3\)) né per la b (\(4 > 3\)): si salta;
- premio 2 (preferenza 4): i punti non bastano per la a (\(6 > 3\)) ma bastano per la b (\(3 \le 3\)): si prende con il contributo di \(8\) euro; la preferenza arriva a \(17 \ge 16\) e ci si ferma.
Il contributo totale è \(z(\mathit{MILP}) \le \mathit{UB} = 8\).
Rilassamento LP e duale: il bound duale
Si associano \(\sigma_i \ge 0\) ai vincoli di mutua esclusione, \(\pi \ge 0\) al budget in punti e \(\rho \ge 0\) alla soglia di preferenza. Il primale è di minimo, quindi i vincoli \(\le\) danno duali di segno negativo.
Lo stesso duale, scritto sui dati dell'istanza:
Descrizione. \(\pi\) è il prezzo di un punto, \(\rho\) il valore di una unità di preferenza e \(\sigma_i\) il prezzo della mutua esclusione del premio \(i\). L'obiettivo incassa la soglia \(\ell\) valutata a \(\rho\) e paga il budget di punti \(p\) valutato a \(\pi\) e i moltiplicatori \(\sigma_i\). Il primo gruppo di vincoli sono le colonne delle \(x_i\): prendere il premio \(i\) a soli punti frutta \(d_i\, \rho\) di preferenza, consuma \(a_i\, \pi\) di punti e \(\sigma_i\) di mutua esclusione, e il saldo non può superare il costo in denaro di quella modalità, che è zero. Il secondo gruppo dice la stessa cosa per la seconda modalità, che consuma solo \(b_i\) punti: lì il saldo può arrivare fino a \(c_i\).
Ricetta. Qui i parametri liberi sono due, non uno: il prezzo \(\pi\) di un punto e il prezzo \(\rho\) di una unità di preferenza. Fissati questi, i moltiplicatori della mutua esclusione si ricavano prendendo il più piccolo valore ammissibile,
e restano da verificare soltanto i vincoli sulla seconda modalità. La funzione
è concava e lineare a tratti: si può esplorare su una griglia. Sull'istanza il massimo si trova in \(\bar\pi = 2\), \(\bar\rho = 3\), \(\bar\sigma = (0,\ 0,\ 1,\ 0,\ 4)\), con valore
Questa soluzione è ottima per il rilassamento senza i bound: infatti \(z(\mathit{LP}) = z(\mathit{LP}^+) = 3\).
Un bound onesto può essere molto lontano
Qui \(\mathit{LB} = 3\), \(\mathit{UB} = 8\) e \(z(\mathit{MILP}) = 5\). Conviene
guardare le distanze, prima delle percentuali:
\(\mathit{UB} - \mathit{LB} = 5\) è quello che si sa senza risolvere, e
\(z(\mathit{MILP}) - \mathit{LB} = 2\) è quanto il bound duale sbaglia
davvero. In percentuale, il gap certificato nella convenzione del solver è
\((\mathit{UB} - \mathit{LB}) / \mathit{UB} = 5/8 = 62{,}5\%\) --- è quello
che Gurobi chiamerebbe MIPGap fermandosi qui --- mentre il gap
dell'euristica nella tabella qui sotto è
\((\mathit{UB} - z(\mathit{MILP})) / z(\mathit{MILP}) = 3/5 = 60\%\): due
numeri vicini che misurano cose diverse, ed è il denominatore a dirlo. Non
c'è nulla di sbagliato: il rilassamento LP può
prendere «mezzo premio» a metà preferenza, e questa libertà vale molto. È il
caso più estremo del corso, e serve a ricordare che un bound valido non è
automaticamente un bound utile.
Soluzione ottima
| \(i=1\) | \(i=2\) | \(i=3\) | \(i=4\) | \(i=5\) | |
|---|---|---|---|---|---|
| soli punti \(x_i\) | 0 | 0 | 1 | 0 | 1 |
| con contributo \(y_i\) | 0 | 0 | 0 | 1 | 0 |
Si prendono i premi \(3\) e \(5\) con i soli punti (\(10 + 7 = 17\)) e il premio \(4\) con il contributo (\(2\) punti e \(5\) euro): i punti usati sono \(19\) su \(20\), la preferenza è \(7 + 6 + 3 = 16\), esattamente la soglia.
| \(UB\) | \(LB\) (duale) | \(z(\mathit{LP})\) | \(z(\mathit{LP}^+)\) | \(z(\mathit{MILP})\) | gap dell'euristica |
|---|---|---|---|---|---|
| 8 | 3 | 3 | 3 | 5 | \(60{,}0\%\) |
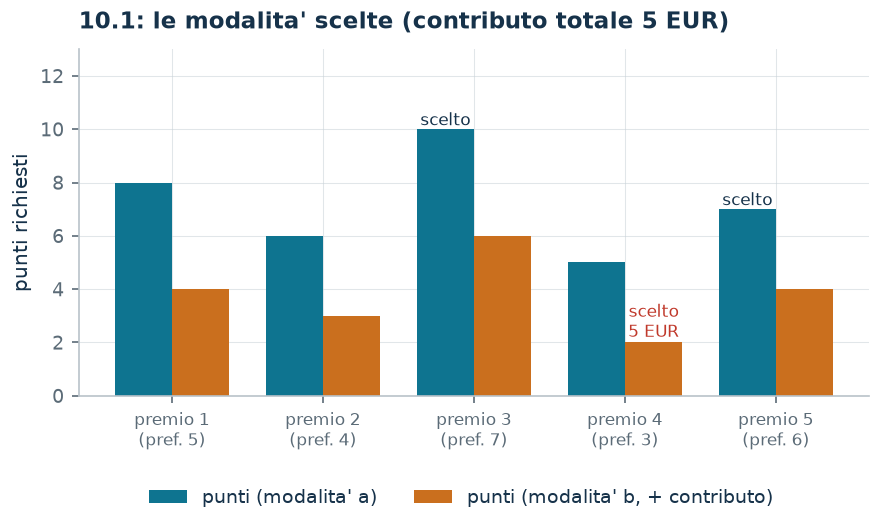
L'euristica sbaglia perché guarda solo la preferenza: prende il premio \(5\) a soli punti (giusto) ma poi si ritrova con \(3\) punti e deve comprare il premio \(2\) a \(8\) euro, mentre l'ottimo tiene da parte i punti per il premio \(4\), che costa solo \(5\) euro di contributo.
Considerazioni aggiuntive
- Le disuguaglianze valide \(x_i \le 1\) e \(y_i \le 1\) sono implicate dai vincoli di mutua esclusione: infatti \(z(\mathit{LP}) = z(\mathit{LP}^+)\).
- Se per qualche premio fosse \(c_i = 0\), la seconda modalità dominerebbe la prima (meno punti, stesso costo) e la variabile \(x_i\) potrebbe essere eliminata. È un controllo sui dati che vale la pena fare.
- Il modello si estende a \(k\) modalità senza fatica: bastano \(k\) famiglie di binarie e il vincolo \(\sum_{m=1}^{k} x_i^{(m)} \le 1\). La struttura resta un set packing per righe.
Domande di modellazione aggiuntive
10.1.1 — Premi alternativi
I premi \(3\) e \(5\) provengono dallo stesso fornitore e sono alternativi: se ne può prendere al più uno, in qualunque modalità. Come cambia il modello? Qual è il nuovo ottimo?
Una variante svolta: almeno quattro premi
Oltre alla soglia di preferenza, il cliente vuole almeno quattro premi diversi.
Si aggiunge il singolo vincolo lineare
di nuovo scritto sugli indicatori \(x_i + y_i\). Sull'istanza l'ottimo sale a \(13\): con soli \(20\) punti, quattro premi richiedono di usare più volte la modalità economica in punti, cioè quella che costa denaro. Si noti che il vincolo di preferenza e quello di conteggio non sono equivalenti, benché somiglino: il primo pesa i premi con \(d_i\), il secondo li conta.
Il vincolo \(\sum_i (x_i + y_i) \ge 4\) aggiunge al duale una \(\kappa \ge 0\) con termine noto \(4\): entra nell'obiettivo e compare in tutte e due le colonne di ogni premio, perché un premio conta comunque lo si sia preso. La ricetta del problema base si estende cercando anche \(\kappa\) sulla griglia dei quarti, e dà \(\pi = \varrho = 3/2\), \(\kappa = 9/2\), cioè \(\lb = 6\). L'euristica enumera i \(3^5 = 243\) stati possibili — ogni premio non preso, a punti o con contributo — e trova \(13\), che è l'ottimo: con cinque oggetti l'enumerazione è la regola più onesta.
| valore | che cos'è | |
|---|---|---|
| \(\mathit{UB}\) | \(13\) | soluzione euristica |
| \(\mathit{LB}\) | \(6\) | certificato duale costruito a mano |
| \(z(\mathit{LP})\) | \(\frac{25}{2}\) | rilassamento senza i bound |
| \(z(\mathit{LP}^+)\) | \(\frac{25}{2}\) | rilassamento con i bound |
| \(z(\mathit{MILP})\) | \(13\) | ottimo del MILP |
Codice
Script completo —
python/fam10_1_premi.py
(riproducibile con python3 python/fam10_1_premi.py dalla cartella python/).
Notebook —
notebooks/fam10_1_premi.ipynb
— che si apre in Colab dal badge in cima alla pagina.
Mostra lo script completo — python/fam10_1_premi.py (279 righe)
"""Problema 10.1 -- Premi acquistabili con due modalita'.

Ogni premio si ottiene o con soli punti oppure con meno punti piu' un contributo
in euro: due variabili binarie per premio e un vincolo di mutua esclusione. Il
legame e' quello del capitolo 2: x_i + y_i <= 1 e' un set packing, e le converse
vanno confutate esplicitamente con x_i = y_i = 0.
"""
from itertools import product

import gurobipy as gp
import pandas as pd
from gurobipy import GRB

from mip import (ammissibile, dualita_forte, due_rilassamenti, frazione,
                 nuovo_modello, registra_bound, rilassamenti, risolvi, valuta)
from stile import ARANCIO, BLU, ROSSO, TEAL, intestazione, plt, salva_dati, salva_figura
from esteso import salva_modello

R = range

# ---------- 1. MODELLO E ISTANZA ----------
intestazione("10.1 Premi: soli punti oppure meno punti piu' un contributo in euro")
a1 = [8, 6, 10, 5, 7]        # punti se si usa la sola modalita' a punti
b1 = [4, 3, 6, 2, 4]         # punti se si aggiunge il contributo
c1 = [10, 8, 15, 5, 9]       # contributo in euro
d1 = [5, 4, 7, 3, 6]         # valore di preferenza
p1, ell1 = 20, 16            # punti disponibili e preferenza minima richiesta
s1 = len(a1)
salva_dati(pd.DataFrame({"premio": R(1, s1 + 1), "a": a1, "b": b1, "c": c1, "d": d1}),
           "fam10_1_dati")
print(f"  {s1} premi, {p1} punti disponibili, preferenza minima richiesta {ell1}")


def modello_1(a, b, c, d, p, ell):
    s = len(a)
    m = nuovo_modello("premi")
    x = m.addVars(s, vtype=GRB.BINARY, name="x")     # premio con soli punti
    y = m.addVars(s, vtype=GRB.BINARY, name="y")     # premio con punti + contributo
    m.setObjective(gp.quicksum(c[i] * y[i] for i in R(s)), GRB.MINIMIZE)
    m.addConstrs((x[i] + y[i] <= 1 for i in R(s)), name="una_modalita")
    m.addConstr(gp.quicksum(a[i] * x[i] + b[i] * y[i] for i in R(s)) <= p, name="punti")
    m.addConstr(gp.quicksum(d[i] * (x[i] + y[i]) for i in R(s)) >= ell, name="preferenza")
    return m, x, y


def duale_1(a, b, c, d, p, ell):
    """max -sum_i sigma_i - p pi + ell rho;  -sigma_i - a_i pi + d_i rho <= 0;
    -sigma_i - b_i pi + d_i rho <= c_i;  sigma, pi >= 0, rho >= 0.
    (sigma sono i duali di x_i + y_i <= 1, pi quello dei punti, rho quello della preferenza;
    in un minimo i vincoli <= danno duali <= 0: qui si scrive -sigma con sigma >= 0.)"""
    s = len(a)
    dl = nuovo_modello("duale_premi")
    sigma = dl.addVars(s, name="sigma")
    pi = dl.addVar(name="pi")
    rho = dl.addVar(name="rho")
    dl.setObjective(-gp.quicksum(sigma[i] for i in R(s)) - p * pi + ell * rho, GRB.MAXIMIZE)
    dl.addConstrs((-sigma[i] - a[i] * pi + d[i] * rho <= 0 for i in R(s)), name="rc_x")
    dl.addConstrs((-sigma[i] - b[i] * pi + d[i] * rho <= c[i] for i in R(s)), name="rc_y")
    return dl


m1, x1, y1 = modello_1(a1, b1, c1, d1, p1, ell1)
salva_modello(m1, "fam10_1_primale")

# ---------- 2. IL RILASSAMENTO LP ----------
zlp1, zlp1r, _ = rilassamenti(m1)

# ---------- 3. IL DUALE DEL RILASSAMENTO (LOWER BOUND) ----------
dl1 = duale_1(a1, b1, c1, d1, p1, ell1)
salva_modello(dl1, "fam10_1_duale")
# ricetta: si scelgono il prezzo pi di un punto e il prezzo rho di una unita' di
# preferenza; i duali della mutua esclusione si ricavano da questi ponendo
# sigma_i = max(0, d_i rho - a_i pi), cioe' il minimo che rende ammissibile il vincolo
# sulla modalita' a. Restano da controllare i vincoli sulla modalita' b. La coppia
# (pi, rho) si sceglie su una griglia: l'obiettivo e' concavo e lineare a tratti.
def duale_da(pi_v, rho_v):
    sig = [max(0.0, d1[i] * rho_v - a1[i] * pi_v) for i in R(s1)]
    ok = all(-sig[i] - b1[i] * pi_v + d1[i] * rho_v <= c1[i] + 1e-9 for i in R(s1))
    val = -sum(sig) - p1 * pi_v + ell1 * rho_v
    return (val if ok else float("-inf")), sig


griglia = [k / 100 for k in R(0, 301)]
coppie = [(pi_v, rho_v) for pi_v in griglia for rho_v in griglia]
pi_star, rho_star = max(coppie, key=lambda c: duale_da(*c)[0])
_, sigma_star = duale_da(pi_star, rho_star)
mano = {"pi": pi_star, "rho": rho_star} | {f"sigma[{i}]": sigma_star[i] for i in R(s1)}
lb1, viol = valuta(dl1, mano)
assert viol <= 1e-9, (viol, mano)
print("  Duale a mano: si scelgono il prezzo pi di un punto e il prezzo rho di una unita'")
print("  di preferenza; i duali della mutua esclusione si ricavano da questi ponendo")
print("  sigma_i = max(0, d_i rho - a_i pi), il minimo che rende ammissibile il vincolo")
print("  sulla modalita' a. Restano da controllare i vincoli sulla modalita' b.")
print(f"    pi = {frazione(pi_star)} euro per punto, rho = {frazione(rho_star)} euro per unita'")
print(f"    di preferenza, sigma = " + ", ".join(frazione(v) for v in sigma_star))
print(f"  ->  lb = -sum(sigma) - p pi + l rho = {frazione(lb1)}")
dualita_forte(dl1, zlp1)

# ---------- 4. EURISTICA COSTRUTTIVA (UPPER BOUND) ----------
# euristica costruttiva: si scorrono i premi per preferenza decrescente; ciascuno si prende con i soli
# punti se bastano, altrimenti con il contributo se bastano i punti ridotti, e ci si ferma
# appena la preferenza richiesta e' raggiunta
punti, pref = p1, 0
scelta = {}
for i in sorted(R(s1), key=lambda i: (-d1[i], i)):
    if pref >= ell1:
        break
    if punti >= a1[i]:
        scelta[i], punti, pref = "punti", punti - a1[i], pref + d1[i]
        print(f"  Premio {i + 1} (preferenza {d1[i]}): bastano i soli punti ({a1[i]} <= "
              f"{punti + a1[i]}): si prende; preferenza {pref}, punti residui {punti}")
    elif punti >= b1[i]:
        scelta[i], punti, pref = "contributo", punti - b1[i], pref + d1[i]
        print(f"  Premio {i + 1} (preferenza {d1[i]}): i punti non bastano per la modalita' a "
              f"({a1[i]} > {punti + b1[i]}), si usa la b: {b1[i]} punti e {c1[i]} euro; "
              f"preferenza {pref}, punti residui {punti}")
    else:
        print(f"  Premio {i + 1} (preferenza {d1[i]}): i punti residui {punti} non bastano "
              f"per nessuna delle due modalita': si salta")
assert pref >= ell1, "l'euristica costruttiva non raggiunge la preferenza richiesta"
ub1 = sum(c1[i] for i, mod in scelta.items() if mod == "contributo")
sol_eur = {f"x[{i}]": 1 for i, mod in scelta.items() if mod == "punti"} \
    | {f"y[{i}]": 1 for i, mod in scelta.items() if mod == "contributo"}
assert ammissibile(m1, sol_eur)
print(f"  Soluzione euristica: preferenza {pref} >= {ell1}, contributo totale ub = {frazione(ub1)}")

# ---------- 5. OTTIMO DEL MILP ----------
z1 = risolvi(m1)
soli_punti = [i + 1 for i in R(s1) if x1[i].X > 0.5]
con_contributo = [i + 1 for i in R(s1) if y1[i].X > 0.5]
print(f"  Soluzione ottima: con i soli punti {soli_punti}, con contributo {con_contributo}; "
      f"contributo totale {frazione(z1)}")
print(f"  Punti usati: {sum(a1[i - 1] for i in soli_punti) + sum(b1[i - 1] for i in con_contributo)}"
      f" su {p1}; preferenza "
      f"{sum(d1[i - 1] for i in soli_punti + con_contributo)} >= {ell1}")
riga = registra_bound("1 premi", ub1, lb1, zlp1, zlp1r, z1)
salva_dati(pd.DataFrame([riga]), "fam10_1_bound")
assert lb1 <= zlp1 <= z1 <= ub1 + 1e-9

# ---------- 6. DOMANDE DI MODELLAZIONE AGGIUNTIVE ----------
varianti = {}


def variante(nome, m):
    z = risolvi(m)
    print(f"  {nome:70s} z = {frazione(z)}")
    return z


# 1a: i premi 3 e 5 sono alternativi (al piu' uno dei due, in qualunque modalita')
m, x, y = modello_1(a1, b1, c1, d1, p1, ell1)
m.addConstr(x[2] + y[2] + x[4] + y[4] <= 1, name="alternativi")
varianti["1a"] = variante("1a. I premi 3 e 5 sono alternativi (x3+y3+x5+y5 <= 1)", m)
# 1b: si vogliono almeno quattro premi, oltre alla soglia di preferenza
m, x, y = modello_1(a1, b1, c1, d1, p1, ell1)
m.addConstr(gp.quicksum(x[i] + y[i] for i in R(s1)) >= 4, name="almeno_quattro")
varianti["1b"] = variante("1b. Si vogliono almeno quattro premi (sum_i (x_i+y_i) >= 4)", m)
salva_dati(pd.DataFrame({"variante": list(varianti), "z": list(varianti.values())}),
           "fam10_1_varianti")

# ---------- 7. IL SANDWICH SULLA VARIANTE 1b ----------
intestazione("10.1b Il sandwich sulla variante: almeno quattro premi")
MIN_PREMI = 4


def modello_1b(a, b, c, d, p, ell, minimo=MIN_PREMI):
    mm, xx, yy = modello_1(a, b, c, d, p, ell)
    mm.addConstr(gp.quicksum(xx[i] + yy[i] for i in R(len(a))) >= minimo, name="almeno_quattro")
    return mm, xx, yy


def duale_1b(a, b, c, d, p, ell, minimo=MIN_PREMI):
    """Al duale di 10.1 si aggiunge kappa >= 0 per il vincolo
    sum_i (x_i + y_i) >= minimo: il termine noto e' `minimo`, quindi kappa entra
    nell'obiettivo, e compare in tutte e due le colonne di ogni premio."""
    ss = len(a)
    dl = nuovo_modello("duale_premi_1b")
    sigma = dl.addVars(ss, name="sigma")
    pi = dl.addVar(name="pi")
    rho = dl.addVar(name="rho")
    kap = dl.addVar(name="kappa")
    dl.setObjective(-gp.quicksum(sigma[i] for i in R(ss)) - p * pi + ell * rho + minimo * kap,
                    GRB.MAXIMIZE)
    dl.addConstrs((-sigma[i] - a[i] * pi + d[i] * rho + kap <= 0 for i in R(ss)), name="rc_x")
    dl.addConstrs((-sigma[i] - b[i] * pi + d[i] * rho + kap <= c[i] for i in R(ss)), name="rc_y")
    return dl


m1b, x1b, y1b = modello_1b(a1, b1, c1, d1, p1, ell1)
salva_modello(m1b, "fam10_1b_primale")

# -- euristica ammissibile: la base, poi si aggiungono premi fino a quattro --
print("Euristica costruttiva: i premi sono cinque e ciascuno ha tre stati (non preso, a")
print("punti, con contributo), quindi le combinazioni sono 3^5 = 243: si provano tutte e si")
print("tiene la piu' economica fra quelle ammissibili. Con pochi oggetti e' la regola piu'")
print("onesta --- e si vede subito quanto costa il vincolo nuovo.")
migliore_eur = None
for stati in product(("no", "punti", "contributo"), repeat=s1):
    presi = [i for i in R(s1) if stati[i] != "no"]
    if len(presi) < MIN_PREMI:
        continue
    punti_usati = sum(a1[i] if stati[i] == "punti" else b1[i] for i in presi)
    if punti_usati > p1:
        continue
    if sum(d1[i] for i in presi) < ell1:
        continue
    costo = sum(c1[i] for i in presi if stati[i] == "contributo")
    if migliore_eur is None or costo < migliore_eur[0]:
        migliore_eur = (costo, stati, presi, punti_usati)
assert migliore_eur is not None, "nessuna combinazione ammissibile: la variante sarebbe vuota"
ub1b, stati_1b, presi_1b, punti_1b = migliore_eur
print(f"  combinazione migliore: " + ", ".join(
    f"premio {i + 1} {stati_1b[i]}" for i in presi_1b))
print(f"  punti usati {punti_1b} su {p1}, preferenza {sum(d1[i] for i in presi_1b)} "
      f"(richiesta {ell1})")
sol_1b = ({f"x[{i}]": 1 for i in presi_1b if stati_1b[i] == "punti"}
          | {f"y[{i}]": 1 for i in presi_1b if stati_1b[i] == "contributo"})
assert ammissibile(m1b, sol_1b), "la soluzione euristica della variante deve essere ammissibile"
print(f"  ub = {frazione(ub1b)}")

# -- certificato duale: kappa paga ogni premio e incassa quattro volte --
dl1b = duale_1b(a1, b1, c1, d1, p1, ell1)
salva_modello(dl1b, "fam10_1b_duale")


def valore_duale_1b(pi_v, rho_v, kap_v):
    sig = [max(0.0, d1[i] * rho_v - a1[i] * pi_v + kap_v) for i in R(s1)]
    ok = all(-sig[i] - b1[i] * pi_v + d1[i] * rho_v + kap_v <= c1[i] + 1e-9 for i in R(s1))
    val = -sum(sig) - p1 * pi_v + ell1 * rho_v + MIN_PREMI * kap_v
    return (val if ok else None), sig


migliore_1b = (None, None, None, None)
for pi_v in [k / 4 for k in R(0, 21)]:
    for rho_v in [k / 4 for k in R(0, 21)]:
        for kap_v in [k / 4 for k in R(0, 21)]:
            val, sig = valore_duale_1b(pi_v, rho_v, kap_v)
            if val is not None and (migliore_1b[0] is None or val > migliore_1b[0]):
                migliore_1b = (val, pi_v, rho_v, kap_v)
lb1b, pi_1b, rho_1b, kap_1b = migliore_1b
_, sig_1b = valore_duale_1b(pi_1b, rho_1b, kap_1b)
mano_1b = ({"pi": pi_1b, "rho": rho_1b, "kappa": kap_1b}
           | {f"sigma[{i}]": sig_1b[i] for i in R(s1)})
lb1b_val, viol_1b = valuta(dl1b, mano_1b)
assert viol_1b <= 1e-9, (viol_1b, mano_1b)
print("Soluzione duale a mano: la ricetta del problema base --- prezzo pi di un punto, prezzo")
print("  rho di una unita' di preferenza, sigma_i il minimo che rende ammissibile la colonna")
print("  della modalita' a punti --- piu' kappa, il prezzo di «un premio in piu'». Si cerca la")
print("  terna sulla griglia dei quarti e si tiene la migliore:")
print(f"  pi = {frazione(pi_1b)}, rho = {frazione(rho_1b)}, kappa = {frazione(kap_1b)}")
print(f"  ->  lb = {frazione(lb1b_val)}")
zlp1b, zlp1br, _ = due_rilassamenti(m1b, dl1b)
z1b = risolvi(m1b)
riga_1b = registra_bound("1b almeno quattro premi", ub1b, lb1b_val, zlp1b, zlp1br, z1b)
salva_dati(pd.DataFrame([riga_1b]), "fam10_1b_bound")
assert lb1b_val <= zlp1b <= z1b <= ub1b + 1e-9

# ---------- 8. FIGURA ----------
fig, ax = plt.subplots(figsize=(6.8, 3.0))
premi = list(R(1, s1 + 1))
larghezza = 0.38
ax.bar([i - larghezza / 2 for i in premi], a1, larghezza, color=TEAL, label="punti (modalita' a)")
ax.bar([i + larghezza / 2 for i in premi], b1, larghezza, color=ARANCIO,
       label="punti (modalita' b, + contributo)")
for i in R(s1):
    if x1[i].X > 0.5:
        ax.annotate("scelto", (i + 1 - larghezza / 2, a1[i]), ha="center", va="bottom",
                    fontsize=8, color=BLU)
    if y1[i].X > 0.5:
        ax.annotate(f"scelto\n{c1[i]} EUR", (i + 1 + larghezza / 2, b1[i]), ha="center",
                    va="bottom", fontsize=8, color=ROSSO)
ax.set_xticks(premi)
ax.set_xticklabels([f"premio {i}\n(pref. {d1[i - 1]})" for i in premi], fontsize=8)
ax.set_ylabel("punti richiesti")
ax.set_ylim(0, max(a1) + 3)
ax.set_title(f"10.1: le modalita' scelte (contributo totale {frazione(z1)} EUR)")
ax.legend(fontsize=8)
salva_figura(fig, "cap10_premi_ottimo")
print("Fine.")